会計事務所スタッフの皆様には、会計・税務の基本業務を経験するなかで、「自分は本当に専門性を深められているのだろうか」と感じる場面はあるでしょうか。
クライアントワークによって幅広い経験を積める一方、一社の決算や経営管理に深く関わりたいと考え、事業会社の経理職を選択肢に入れる方も少なくありません。
本記事では、会計事務所と企業経理の違いを業務内容、年収、スキル、働き方、キャリアパスの観点から徹底比較し、会計事務所から企業経理(企業経理から会計事務所)への転職を成功させる具体的なステップまで解説します。
目次
会計事務所と企業経理の業務内容と違い
会計事務所と企業経理は、いずれも「企業の数字を扱う仕事」という点で共通しています。しかし、誰の数字を、どのような立場で扱うのかによって、業務の進め方や関わり方は異なります。
こちらでは両者の業務内容を整理し、仕事の性質を比較します。
会計事務所の業務内容│クライアントワークが中心
会計事務所の業務は、契約している顧客の会計・税務処理を代行するクライアントワークが中心です。
具体的には、記帳代行、月次・年次の試算表作成、決算書類の作成補助、法人税や消費税などの税務申告書の作成、年末調整、給与計算、税務相談など、多岐にわたります。
中小企業や個人事業主を主な顧客とする事務所では、経理指導や経営アドバイスを行うこともあります。
特徴的なのは、複数のクライアントを並行して担当する点です。担当する企業の業種や規模が異なるため、製造業、サービス業、不動産業など、多様な業界の数字に触れる機会があります。
これにより、業界ごとの会計処理の特性や経営課題を幅広く把握できる経験が積めるという点で大きなメリットがあります。
一方で、業務の多くは税法ベースの会計処理が中心です。
なかでも中小企業では税務申告を最終目的とした会計処理が一般的なため、企業会計基準に基づく高度な決算業務に深く関わる機会は、相対的に限られる場合もあります。
企業経理の業務内容│自社の経理業務に携わる
企業経理は、自社の経営・財務を数字で支える業務です。日常業務としては、仕訳入力や伝票処理、売掛金・買掛金の管理、入出金管理、経費精算、給与計算、月次決算の取りまとめなどを行います。
さらに、年次決算では財務諸表の作成、税務申告対応、監査法人対応などが加わります。
会計事務所と異なる点は、対象が自社に限られることです。一つの企業の数字を継続して深く扱うことで、その企業のビジネスモデルや業績動向、内部統制の仕組みを総合的に理解できる立場にあります。
また、経営層や他部署と直接連携し、予算策定や資金繰り、経営分析にも関わる機会があるでしょう。
こうした企業の当事者として企業経営や成長に深く関与できる点がメリットといえます。
なお、企業の規模やステージによって、担当する業務範囲は大きく異なります。
大手上場企業では、連結決算、決算短信や有価証券報告書などの開示書類の作成、J-SOX(内部統制報告制度)対応など、より高度かつ専門的な業務が中心です。
一方、新興上場企業やスタートアップ企業では、経理業務に加えて財務や経営企画に近い領域まで幅広く担当する傾向があります。
| 会計事務所 | 比較項目 | 企業経理 |
|---|---|---|
| クライアント | 業務対象 | 自社(および自社グループ) |
| クライアントワーク (業務代行・コンサルティング) | 業務の性質・役割 | 自社組織の一員として経営・財務のバックアップ |
| 複数の企業を並行して担当 | 担当範囲・対象数 | 原則として自社1社 (グループ会社を担当する場合は対象の社数分を担当) |
| ・記帳代行、試算表作成 ・決算書類作成補助 ・税務申告書の作成(法人税・消費税など) ・年末調整、給与計算、税務相談 ・監査、経営アドバイス など | 主な業務内容 | ・仕訳・伝票処理 ・入出金・売買掛金管理 ・経費精算 ・月次決算 ・財務諸表作成 ・税務申告・監査対応 ・開示書類作成、連結決算 ・J-SOX対応、予算策定 など |
| 税法ベースの会計処理が中心 | 業務の軸・特性 | 企業会計基準に基づく処理 (企業の規模やステージにより業務範囲が変化) |
| 多様な業界の会計処理特性や経営課題を幅広く把握できる | 得られる経験・メリット | 自社のビジネスモデル、業績動向、内部統制を総合的・深層的に理解できる |
会計事務所と企業経理の年収目安と違い
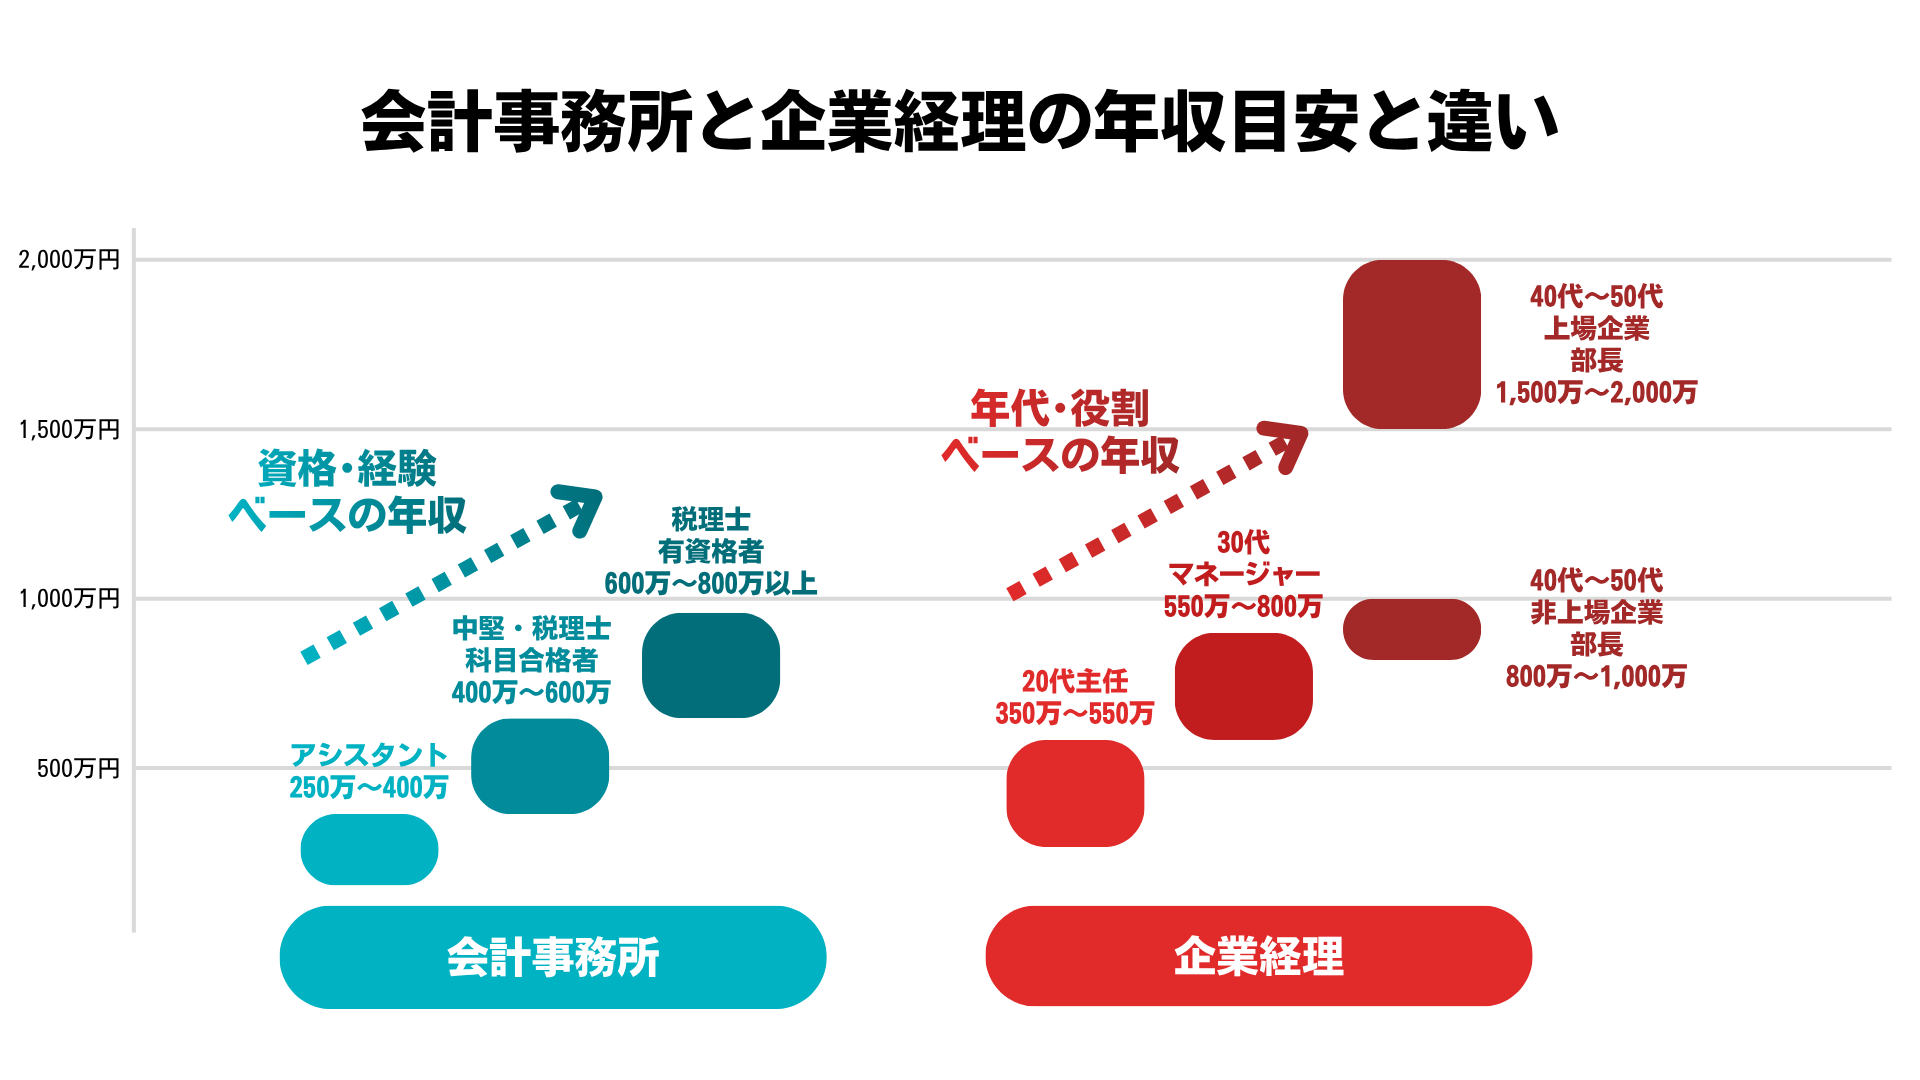
(CPASSキャリア編集部 作成)
会計事務所と企業経理では、年収の決まり方やキャリアアップに伴う上昇カーブにも違いがあります。こちらでは、年収目安と転職検討時に押さえておきたいポイントを整理します。
会計事務所の年収目安│資格取得状況で大きく上振れも
会計事務所の年収は、職階と保有資格によって幅があります。
- 未経験〜3年程度の税務会計アシスタントクラス:250万(アルバイトなど含む)〜400万円程度
- 実務経験3〜5年のスタッフクラス:400万〜500万円程度
- 主任クラスや税理士科目合格者:500万〜600万円程度
- 税理士有資格者:600万〜800万円以上
報酬構成の特徴は、簿記2級・1級、税理士試験の科目合格、税理士資格、公認会計士資格などの取得状況によって、資格手当や昇給ペースが変動する点です。
特に税理士資格を取得した場合、担当できる業務範囲が広がり、報酬水準の向上につながる可能性があります。
また、担当するクライアントの規模や、扱う案件の専門性や難易度によっても評価は変わります。資産税や国際税務、M&A支援などの専門分野で経験を積めば、より高い報酬を狙えるでしょう。
一方で、定型的な記帳代行や申告書作成業務が中心の場合、年収の上限は相対的に抑えられる傾向にあるといえます。
企業経理の年収目安│企業規模や業種に応じて大きく変わる
企業経理の年収は、所属する企業の規模や業種、本人の経験・スキル・職階によって大きく変動します。一般的な目安は、以下の通りです。
- 20代・月次決算ができ、年次決算の補助ができる主任クラス:350万〜550万円程度
- 30代・年次決算の流れを理解しチームをリードしながら期限内に業務を遂行できるマネージャークラス:550万〜800万円程度
- 40〜50代・非上場企業の部長クラス:800万〜1,000万円程度
- 40〜50代・上場企業の部長クラス:1,500万〜2,000万円
経理の年収は「保有資格」よりも「スキルセット」で決まる傾向があります。以下に挙げる業務を中心に、対応できる業務範囲が広いほど評価されやすい構造です。
- 月次決算
- 年次決算
- 連結決算
- 開示業務
- 税務対応
- IFRS(国際財務報告基準)対応
- J-SOX対応
- グループ通算制度への対応
- ERP(企業資源計画システム)導入経験
企業タイプ別に見ると、大手上場企業は安定した相場と充実した賞与・福利厚生が特徴です。
一方、新興上場企業やスタートアップ企業では、基本給は大手上場企業と同水準かやや控えめな場合もありますが、ストックオプションなどのインセンティブが付与されるケースもあります。
| 会計事務所 (資格・経験ベース) | 比較項目 | 企業経理 (年代・役割ベース) |
|---|---|---|
| 250万(アルバイトなど含む)〜400万円程度 (未経験〜3年程度/アシスタントクラス) | 若手・アシスタント | 350万〜550万円程度 (20代/主任クラス:月次決算・年次決算補助) |
| 400万〜500万円程度 (実務経験3〜5年) 500万〜600万円程度 (主任・税理士科目合格者) | 中堅・マネージャー | 550万〜800万円程度 (30代/マネージャークラス:チームを主導し年次決算を期限内に締められる) |
| 600万〜800万円以上 (税理士有資格者) | ハイクラス・部長職 | 800万〜1,000万円程度 (40〜50代/非上場企業の部長) 1,500万〜2,000万円 (40〜50代/上場企業の部長) |
会計事務所と企業経理で求められるスキルの違い
会計事務所と企業経理では、ベースとなる会計知識やコミュニケーション能力は共通して必要です。
ただし、日常業務で求められるスキルにはそれぞれ特徴があります。こちらでは、両者で評価されやすいスキルの特徴を整理し、転職時のアピールポイントを考えるヒントを解説します。
会計事務所で求められるスキル│“俯瞰力”と“調整力”が評価につながる
会計事務所のスタッフに求められるのは、多様な業種・規模のクライアントを横断的に見る“俯瞰力”と、クライアントや所内メンバーとの間を取り持つ“調整力”です。
まずこちらでいう“俯瞰力”とは、業種ごとに異なる会計処理の特徴を素早く理解し、それぞれのクライアントに適した対応を選び取る力を指します。
製造業の原価計算、サービス業の売上計上タイミング、不動産業の固定資産処理など、業種特性を踏まえた対応が必要です。
複数の業界を見ることで養われるこの視点は、企業経理の現場でも自社の数字を客観的に分析する力として活かせます。
次に“調整力”は、クライアントへの説明、資料の回収、税理士との連携、提出期限の管理など、多方面にわたるコミュニケーションを円滑に進める力です。
経理知識の有無や理解度が異なる顧客に対して、噛み砕いた説明を行う場面も少なくありません。
これらに加えて、簿記の基礎知識、会計ソフトの操作スキル、税法・税制改正への迅速かつ継続的な対応力、ExcelをはじめとするITリテラシーは、いずれも実務の土台として欠かせないスキルといえます。
企業経理で求められるスキル│専門知識は前提に、企業タイプで大きく異なる
企業経理で求められるスキルは、所属する企業のタイプによって変わります。
ただし、簿記の知識や仕訳・決算処理の正確さ、他部署や経営層との論理的なコミュニケーション力は共通して重要です。
例えば、大手上場企業の経理では、連結決算、決算短信・有価証券報告書などの開示書類作成、J-SOX対応、監査法人対応など、専門的かつ高度な業務が中心になります。
グローバル企業ではIFRSやUS-GAAP(米国会計基準)など国際会計基準への対応力、英語による海外子会社とのコミュニケーション力も必要です。
加えて、ERP(SAP、Oracleなどの企業資源計画システム)の運用経験があると評価につながりやすいでしょう。
新興上場企業やスタートアップ企業の経理では、業務範囲が広がりやすく、月次決算、税務対応、資金繰り、内部統制構築までを少人数で担うケースが目立ちます。
IPO準備の経験や、グループ通算制度・税効果会計などの応用知識を持つ人材は重宝されます。
中小企業の経理では、税務会計に近い知識と、経営層との距離の近さを活かした柔軟な対応力が活きるでしょう。
| 会計事務所 | 比較項目 | 企業経理 |
|---|---|---|
| ・俯瞰力:業種ごとの会計処理の理解 ・調整力:顧客対応、所内連携、期限管理 | 必要とされる主なスキル | ・仕訳・決算の正確さ ・自社の企業タイプに応じた高度な専門性 |
| 専門知識のない顧客にもわかりやすく噛み砕いて説明する力 | コミュニケーション | 他部署や経営層、監査法人へ論理的に説明・交渉する力 |
会計事務所と企業経理の働き方の違い
会計事務所と企業経理では、それぞれ業務の繁閑サイクルに特徴があります。会計事務所はクライアントの決算月によって繁忙期が分散しやすい一方、企業経理は自社の決算月に業務が集中する傾向にあります。
こちらでは、転職後の生活リズムをイメージできるよう、それぞれの働き方を解説します。
会計事務所の働き方│担当するクライアントの決算によって異なる
会計事務所の働き方は、担当するクライアントの決算月に依存する傾向があります。決算月の異なるクライアントを複数抱える事務所の場合、繁忙期が年間を通じて点在しやすい傾向にあります。
特に集中するのが、個人の確定申告期にあたる1〜3月と、3月決算法人の申告期となる4〜5月です。年末調整が重なる11〜12月も多忙な時期です。
一方、これらの時期を外れた8〜9月などは比較的落ち着いた時期になります。
ただし、複数のクライアントを並行して担当するため、特定の月にまとまった休暇を取ることが難しいケースもあるでしょう。
労働時間の面では、繁忙期に残業が集中しやすい傾向にあります。
一方で、繁忙期以外は比較的時間に余裕があり、税理士試験や公認会計士試験の学習との両立を図る方も少なくありません。
事務所によっては資格取得支援制度(該当資格は法人によって異なる)を設けており、学習との両立を後押しする体制が整っているケースもあります。
リモートワークの導入状況は事務所の規模や方針によって差があります。クライアントとの対面コミュニケーションを重視する事務所では、出社中心の体制が継続しているところもあるため、応募前に確認しておくとよいでしょう。
企業経理の働き方│自社の決算時期に業務が集中しやすい
企業経理の働き方は、所属する企業の決算月に繁忙期が集中する点が特徴です。
日本企業では3月決算が多いため、4〜5月の年次決算期、株主総会後の有価証券報告書提出時期である6月、四半期ごとの決算(7月、10月、1月)が繁忙のピークになります。
このサイクルの利点は、繁閑が予測しやすく、計画的に休暇を取りやすい点です。
一部の企業ではフレックスタイム制やリモートワークなど働き方の選択肢が用意されており、ライフプランに合わせた柔軟な働き方を実現しやすいケースもあります。
特に大手上場企業は、勤務制度や福利厚生が整備されており、ワークライフバランスを重視したい方にとって魅力的な選択肢です。
一方で、新興上場企業やスタートアップ企業の経理では、少数精鋭で業務範囲が広いため、繁忙期以外でも忙しさが続くケースが多くあります。
IPO準備や資金調達の局面では、決算月に関係なくスポットで多忙になる可能性があります。
| 会計事務所 | 比較項目 | 企業経理 |
|---|---|---|
| 年間を通じて繁忙期が分散しやすい ・1〜3月(確定申告) ・4〜5月(3月決算法人の申告) ・11〜12月(年末調整) ※8〜9月などは比較的落ち着く傾向 | 繁忙期 | 自社の決算時期に業務が集中 ・4〜5月(年次決算) ・6月(有価証券報告書提出) ・7月、10月、1月(四半期決算) ※スタートアップなどは年間通して多忙な傾向 |
| 複数のクライアントを担当するため、特定月にまとまった休暇を取りにくいケースもあり | スケジュール調整のしやすさ | 繁閑のピークを予測しやすく、計画的な休暇を取得しやすい傾向あり |
| 事務所の方針や規模による。 対面重視のため出社中心の体制が継続している場合もあり | リモート・勤務制度 | 大手企業を中心に、フレックスやリモートなど柔軟な制度を導入している企業も多く見られる |
▼ 関連記事
経理職におけるワークライフバランスとは? >>
会計事務所と企業経理のキャリアパスの違い
会計事務所と企業経理では、キャリアの進み方も異なります。転職後の長期的なキャリア設計を考えるうえでは、代表的なキャリアパスや、その先の選択肢を把握しておくことが重要です。
会計事務所のキャリアパス│担当領域の拡大で責任範囲を広げる
会計事務所のキャリアパスは、多様なクライアント経験を通じて専門性を磨きながら、段階的に責任範囲を広げていく流れです。
一般的な流れとしては、税務会計アシスタント・スタッフからスタートし、主任、マネージャー、シニアマネージャー、所長代理、所長・パートナーへとステップアップしていきます。
スタッフ時代には記帳代行や申告書作成補助といった実務を担い、徐々に担当クライアントの規模や難易度が上がっていきます。
マネージャー以降は、複数のクライアントを統括しながら、後輩スタッフの育成にも関わるポジションになります。
また、税理士資格を取得することで、署名権限を持つポジションに就き、新たな道を歩み始める選択肢も視野に入ります。
公認会計士資格の取得を経て、監査法人やFASへの転身、事業会社の経理・財務・経営企画部門への転職を選ぶ方もいます。
なお、本記事のテーマでもある会計事務所のスタッフから企業経理への転職は、一般的な選択肢のひとつです。
会計事務所で培った俯瞰力と調整力は、企業経理の現場でも他部署との連携や経営分析の場面で活かせるスキルとして評価される傾向があります。
企業経理のキャリアパス│経理の専門性を深め、税務のプロとしてのキャリアも
企業経理のキャリアパスとして多いのは、自社の経理業務を深く担いながら、専門性を高めて上位の管理職や経営層、または税務のスペシャリストを目指すという流れです。
一般的には、経理部スタッフから主任・係長クラス、課長、経理部マネージャー、経理部長、経理担当取締役、そしてCFO(最高財務責任者)へと進むルートが代表的です。
スタッフ時代には月次決算や仕訳処理を担当し、経験を積むにつれて年次決算、連結決算、開示業務、税務対応、監査法人対応など、業務範囲が広がり、難易度が上昇します。
また、経理経験を軸に財務や経営企画、IRといった隣接領域へ進むほか、国際税務や組織再編税務などを担う「社内税務のプロ」へ特化する選択肢もあります。
専門知識を武器に、経営判断や高度な税務施策を支える責任あるポジションを担うことができるでしょう。
さらに、企業の成長ステージを変えてステップアップを図るケースも少なくありません。
経理や税務は「スキルセット」で評価されやすいため、扱える業務の幅と深さを計画的に広げていく姿勢が、中長期的な年収向上や希望するキャリア形成につながりやすい傾向にあります。
| 会計事務所 | 比較項目 | 企業経理 |
|---|---|---|
| 多様なクライアント経験を通じ、専門性と責任範囲を広げる | キャリアの軸 | 自社業務を深掘りし、管理職や経営層(CFO)を目指す |
| アシスタント・スタッフ 主任 マネージャー・シニアマネージャー 所長代理 所長・パートナー | ステップアップの流れ | 経理部スタッフ 主任・係長 課長・経理部マネージャー 経理部長 経理担当取締役 CFO(最高財務責任者) |
| ・資格取得:税理士(署名権限)、公認会計士(監査法人・FASへ) ・転職:事業会社の経理・財務・経営企画へ | キャリアの広がり | ・領域拡大(異動・転職):財務、経営企画、内部監査、IRなどの隣接領域や「税務のプロ」へ ・ステージ変更:大手上場経理や、スタートアップなどのCFO候補へ |
▼ 関連記事
・経理がキャリアアップできる転職先は? >>
・経理から経営企画への転職は可能? >>
企業経理から会計事務所(もしくは会計事務所から企業経理)への転職を成功に導く4つのステップ
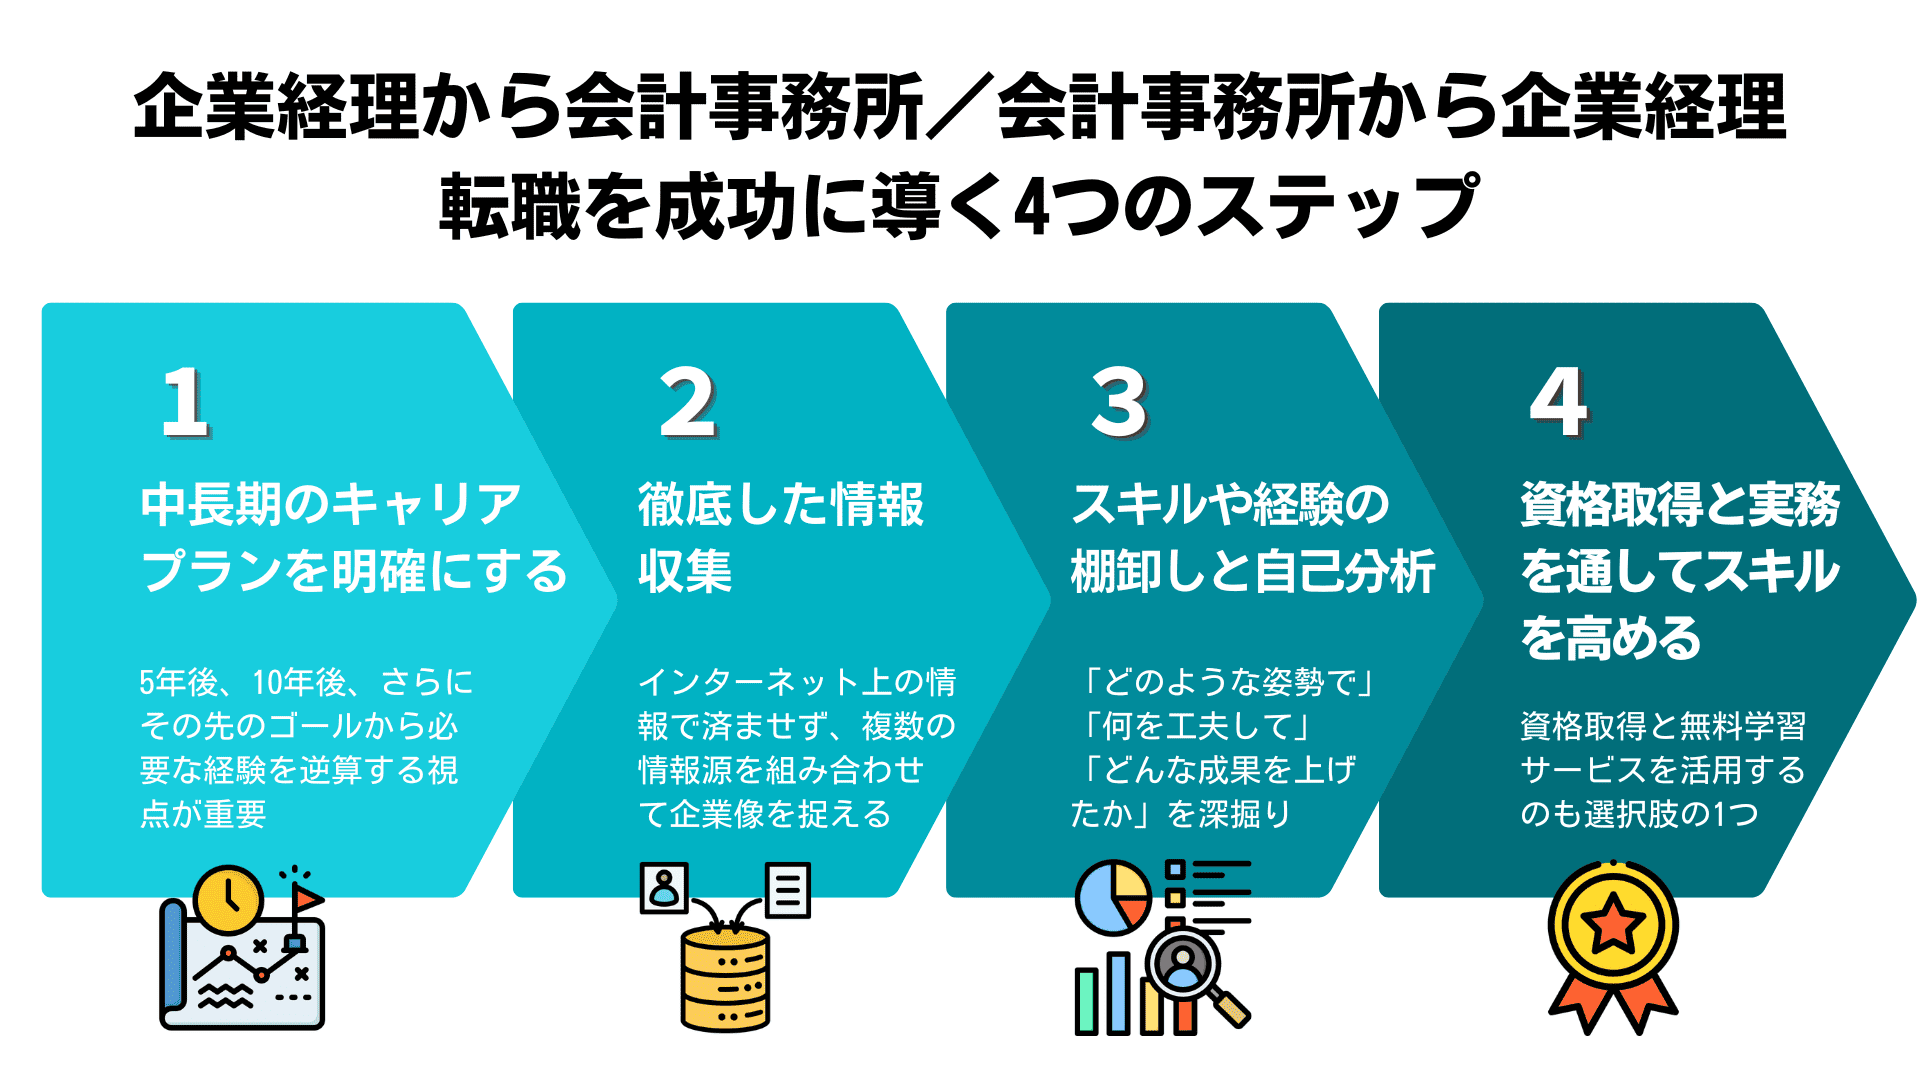
(CPASSキャリア編集部 作成)
企業経理から会計事務所(もしくは会計事務所から企業経理)への転職は、それぞれの業務の親和性が高く、十分に目指せる選択肢です。
転職後にミスマッチを感じてキャリアが停滞するのを避けるためには、事前準備が重要です。
以下に挙げる、4つのステップを順に踏むことが、転職成功の確率を高めることにつながります。
- 【ステップ1】中長期のキャリアプランを明確にする
- 【ステップ2】ネットの口コミやHPだけで済まさない徹底した情報収集
- 【ステップ3】スキルや経験の棚卸しと自己分析
- 【ステップ4】資格取得と実務を通してスキルを高める
【ステップ1】中長期のキャリアプランを明確にする
転職活動の最初のステップは、中長期のキャリアプランを明確に設計することです。目先の転職先選びだけでなく、5年後、10年後、さらにその先のゴールから必要な経験を逆算する視点が重要になります。
例えば、将来的に上場企業の経理部長やCFOを目指すのか、特定領域のスペシャリストとして専門性を極めるのか、選ぶ道筋によって今回の転職で選ぶべき企業の規模や業種は変わってきます。
長期的なキャリアプランを描く際に意識したいのが、自分の「Will」と「Can(できること)」の整理です。
「自分が将来どうなりたいか(Will)」と「自分が今、何をできるか」を整理した上で、ギャップを埋めるために必要な経験を逆算します。
例えば、会計事務所で培ったクライアントワーク経験や俯瞰力は、企業経理に転職した後も継続的に活用できる強みです。
一方で、企業経理で培った決算業務など経理実務への理解や経験は、会計事務所のクライアントのサポートやアドバイスに活かすことができます。
自身のこれまでのスキルや経験を将来のキャリア構築のなかにどう位置づけるかを考えると、今回の転職の意義や目的が明確になっていくでしょう。
一人で設計するのが難しい場合は、特化型転職エージェントなどのキャリアアドバイザーに相談しながら整理する方法も有効です。
【ステップ2】ネットの口コミやHPだけで済まさない徹底した情報収集
転職活動における情報収集は、インターネット上の企業ホームページや口コミサイトを見るだけでは不十分です。
求人票や採用ページには企業側がアピールしたい情報が中心に掲載されていますが、配属先の実際の雰囲気、繁忙期の業務量、上司や同僚の人物像、入社後のキャリア形成の実例などは、表面的な情報では掴みにくい部分です。
そこで活用したいのが、業界に詳しい転職エージェントや、対象企業で働いた経験のある知人からの情報です。
特に、会計ファイナンス領域に特化した転職エージェントは、企業の内情、求人の背景、選考のポイント、入社後の評価制度などについて、現場感のある情報を持っています。
加えて、応募候補の企業については、有価証券報告書や決算短信、IR資料、中期経営計画など、開示情報も多角的に分析しておきたいところです。
情報収集は転職活動の精度を左右する重要な工程です。ホームページの情報だけで判断せず、複数の情報源を組み合わせて企業像を立体的に捉えることが、入社後のミスマッチを避ける鍵になります。
【ステップ3】スキルや経験の棚卸しと自己分析
自分自身のスキルや経験を客観的に棚卸しすることも、転職成功に欠かせません。会計事務所で経験してきた業務を、項目ごとに書き出してみましょう。
棚卸しの観点としては、担当してきたクライアントの業種・規模・件数、対応してきた業務、使用してきた会計ソフトやExcelスキル、保有資格、後輩指導やプロジェクト推進の経験など、できるだけ具体的に整理することが重要です。
棚卸しを行う際は「何ができるか」だけでなく、「どのような姿勢で業務に取り組んできたか」「何を工夫してきたか」「どんな成果を上げたか」を深掘りすると、自分の強みや価値観がより明確になります。
例えば、業務効率化のために提案した改善内容や、難しい局面での対応エピソードは、自己PRや志望動機を組み立てる際の素材になります。
加えて、自分が「やりたいこと」と「やりたくないこと」を整理する自己分析も合わせて行い「何を重視するか」を明確化することで、応募企業の選定基準が定まります。
結果として企業側にも納得感のある転職理由を提示できるようになるはずです。
【ステップ4】資格取得と実務を通してスキルを高める
転職活動と並行して、企業経理で求められるスキルを補うことも重要です。特に上場企業を目指す場合、会計基準や連結決算、開示業務など、現職では経験しにくい領域を学んでおく必要があります。
不足している知識を補う手段として有効なのが、資格取得と無料学習サービスの活用です。
例えば日商簿記1級は、企業経理で必要となる工業簿記・原価計算や連結会計の知識を体系的に学べる資格として評価されやすいといえます。
米国公認会計士(USCPA)は、外資系企業や上場企業のグローバル経理を目指す場合に強みになる資格です。
また、税理士資格や公認会計士資格を目指す方は、その学習過程で得た知識を企業経理でも活かせるでしょう。
実務での経験補完が難しい場合は、「CPAラーニング」のような無料学習サービスで、連結決算や開示業務などの実務知識を学ぶ方法もあります。
加えて、現職で扱っているクライアントのなかに、規模の大きい企業や上場企業の関連会社などがあれば、その業務に積極的に関わる姿勢を見せることで、転職時のアピール材料として活かせるでしょう。
資格と実務の両面からスキルを積み上げる姿勢が、結果として転職の選択肢を広げる土台になります。
企業経理から会計事務所(会計事務所から企業経理)への転職は「特化型転職エージェント」の活用がカギに
企業経理から会計事務所(もしくは会計事務所から企業経理)への転職を成功させるためには、業界に精通した「特化型転職エージェント」に相談すること、さらに会計ファイナンス人材向けの求人サイトで情報収集を進めることも有効です。
「CPASSキャリア」は、公認会計士、USCPA、経理・財務・税務人材を専門に支援する会計ファイナンス人材特化型の転職エージェントです。
長年にわたる資格取得スクール運営のノウハウや、専門人材コミュニティで培ったネットワークを背景に、オリジナルのハイクラス求人を多数取り扱っています。
キャリアアドバイザーのなかには公認会計士資格を有するメンバーも在籍しており、専門的な相談にも対応可能な体制が整っています。
一般的な総合型転職エージェントでは扱いきれない、企業ごとの細かな選考基準や、配属先の実情、入社後のキャリア形成の実例まで踏まえたサポートを受けられる点が、最大の特徴です。
また、長期的なキャリアビジョンを5年・10年・最終ゴールの3段階で整理し、逆算して求人を提案するスタイルも強みです。
今回の転職が目的化するのではなく、その先のキャリア構築まで見据えた上で、最適な選択肢を一緒に検討できる伴走型サービスを提供しています。
まとめ
会計事務所から企業経理(もしくは企業経理から会計事務所)への転職は、業務の親和性が高く、十分に目指せる選択肢です。
会計事務所で培った俯瞰力や調整力、多様な業種に対応してきた経験は、企業経理の現場でも強みとして評価される傾向にあります。
一方、企業経理で培った決算実務への深い理解や、自社の事業を内側から支えてきた経験は、会計事務所でクライアントをサポート・アドバイスする際に活かせるでしょう。
ただし、業務内容、年収構造、求められるスキル、働き方、キャリアパスには、それぞれ異なる特徴があります。
転職を成功させるためには、これらの違いをしっかりと理解したうえで、自分自身がどのキャリアを目指すのかを明確にすることが欠かせません。
本記事で解説した4つのステップ、中長期のキャリアプラン設計、徹底した情報収集、スキルや経験の棚卸し、そして資格取得や実務を通したスキルアップを順に踏むことで、ミスマッチのない転職を実現しやすくなるはずです。
会計ファイナンス人材特化型転職エージェントの「CPASSキャリア」を味方につけ、長期的な視点で自分らしいキャリアを構築していきませんか。