監査法人でシニアスタッフとして豊富な実務経験を積み、「次のステップでは大手企業(以下、大手上場企業)で事業や経営に直結する業務に挑戦したい」と考える公認会計士は少なくありません。
しかし、具体的にどの部門で活躍できるのか、年収はどう変わるのか、何が評価されるのかが分からず、転職への踏み出しを迷っているケースも多く見受けられます。
そこで本記事では、公認会計士が大手上場企業へ転職する際の市場動向から、活躍できる部門や業務内容、年収目安、求められるスキル、メリットと注意点まで、転職を検討するうえで押さえておきたい情報を詳しく解説します。
目次
公認会計士の“大手上場企業転職”の市場動向
監査法人から大手上場企業への転職は、公認会計士の有力なキャリアパスとして年々注目が高まっています。
こちらでは、公認会計士の大手上場企業転職をめぐる市場の変化や採用ニーズの背景について整理します。
大手上場企業における公認会計士の採用ニーズは高水準を維持
大手上場企業による公認会計士の採用活動は、近年高い水準を維持しています。
その背景には、IFRS(国際財務報告基準)の適用拡大や非財務情報の開示義務化といった「会計・開示規制の複雑化」、さらには「M&A活発化」に伴うデューデリジェンスやPMIの内製化需要の高まりがあります。
大手上場企業にとって、高度な財務報告の品質を担保できる専門人材の確保は、経営上の優先課題の一つであることに変わりがありません。
公認会計士の大手上場企業への転職が注目されている理由
公認会計士が大手上場企業で注目される理由は、多様な監査を通じて得た実務経験の幅広さにあります。
例えば、監査法人のシニアスタッフは多くの企業の決算プロセス・内部統制・経営判断の実態を把握してきており、大手上場企業の管理部門で即戦力になります。
基礎的な会計ノウハウがすでに蓄積されている大手上場企業では、単なる実務処理だけを求められることはありません。
様々なクライアントの現場を見てきた経験を活かし、ミスを排除する組織の仕組みを設計・推進していくリーダーシップが期待されます。
現場レベルで機能する「内部統制の仕組み」を設計・運用していく力が重視される傾向にあります。
また、公認会計士という資格が与える信頼感に加え、監査側の第三者視点や論理を深く理解しているからこそできる、監査人とのスムーズな折衝や論点整理の力も強みとなります。
将来的には、企業側の当事者として監査法人と対等に渡り合いながら、CFOや経営企画責任者として組織を牽引していく存在であり、大手上場企業では長期的な人材投資の観点から常に安定した採用ニーズがあります。
公認会計士が活躍できる大手上場企業の部門と業務内容
これまでの経験やビジョンに照らし合わせて、「どの部門が最も適しているか」「特に強みを発揮できる部門はどこか」を理解することが、転職先選びの第一歩です。
こちらでは主な4つの部門を解説します。
経理部門
大手上場企業の経理部門は、財務報告の信頼性を確保する中核的な部門です。主な業務内容として、以下が挙げられます。
- 決算業務対応や統括
- 有価証券報告書や決算短信の作成
- 監査法人との折衝
- 税務対応
監査法人で培った開示資料への理解や、会計基準の適用判断に関する知識は、大手上場企業の経理部門でも直接活用できます。
グループ会社の連結決算やIFRS対応など、高度な専門性が求められる業務に携わる機会も豊富であり、スキルの幅を着実に広げられる環境です。
内部監査部門
内部監査部門は、組織全体のリスク管理と内部統制の有効性を評価・改善する部門です。主な業務として、以下が挙げられます。
- 年間監査計画の策定と実行
- 業務監査・財務監査・コンプライアンス監査の実施
- 不正リスクの評価と防止策の立案
- 経営陣への監査結果報告と改善提案
監査法人での外部監査の経験が直接的な強みとなり、J-SOX対応やリスクアプローチに基づく監査手法は、転職先でも即座に活用できます。
業務を通じて企業全体のリスクと内部統制の全体像を把握できるため、将来的に管理部門全体を統括するキャリアを目指す方にも有意義なキャリアパスです。
また、経理・財務部門と比べると決算期のような明確な繁忙期が少なく、業務量の平準化がしやすい傾向もあり、ワークライフバランスを重視する皆様にも検討しやすい選択肢です。
経営企画部門
経営企画部門は、企業の中長期的な方向性を形にし、成長を支える部門です。主な業務として、以下が挙げられます。
- 中長期経営計画の策定と実行管理
- M&Aや資本提携の検討・推進
- 取締役会・経営会議の事務局運営
- 新規事業の評価と投資判断の支援
CFOや経営トップに最も近いポジションであり、企業の戦略を数値面から支えるため、会計とビジネス戦略の両面でスキルを発揮できる環境です。
経営企画部門のポジションは求人数が限られており、即戦力採用が基本のため、監査法人でのIPO監査やアドバイザリー経験を持つ方がより高い評価を得やすい傾向があります。
CVC・投資部門
CVC(コーポレート・ベンチャー・キャピタル)・投資部門は、既存事業の強化や新規事業の探索を目的に、M&Aやスタートアップへの投資を主導する部門です。
主な業務として、以下が挙げられます。
- 中長期的なM&A・投資戦略の策定
- 投資先・買収候補企業の調査と詳細分析
- 企業価値評価および条件交渉
- PMI(買収後の統合プロセス)の指揮
企業の将来を左右する重要な役割を担い、財務諸表の分析力や財務・法務の専門知識が活かせます。
なかでも、CVCでは単なる投資リターンというよりも、自社との技術連携やパートナーシップ形成といった「ビジネスにおける相乗効果」が重視され、自社事業への深い理解と高度な戦略的思考が求められます。
なお、企業評価や交渉、PMIなどの実務は入社後にキャッチアップが必要となる場合もあります。
【部門別】公認会計士が活躍できる大手上場企業の年収目安
大手上場企業への転職後の年収は、配属部門や企業の規模、個人の評価によって異なります。採用ポジションや評価次第では、監査法人時代と同等以上の水準を維持した転職も十分に可能です。
こちらでは、主要な4つの部門におけるマネージャークラスの年収目安を中心に解説します。
経理部門
マネージャークラスの場合、大手上場企業の経理部門は年収800万〜1,500万円が目安です。
転職直後はやや低い水準からスタートすることもありますが、実績を積むことで早期の昇給が見込める点は、大手上場企業の特徴です。
なお、公認会計士資格を持つ候補者は、同年代の非有資格者と比較してより有利な条件での採用につながるケースが多くなっています。
部長クラスになると年収1,200万〜2,500万円と大幅に上昇します。監査法人でマネージャー以上の経験を積んだ後に転職し、数年の実績を経て昇進するルートが現実的なキャリアパスの一つです。
内部監査部門
大手上場企業の内部監査部門の年収は、マネージャークラスで700万〜1,200万円、部長クラスで1,200万〜2,500万円が目安です。
内部監査部長は監査委員会や取締役会と連携しながら、企業のガバナンス体制を支える重要なポジションです。公認会計士資格は内部監査部長を目指すうえで大きなアドバンテージになります。
なお、CIA(公認内部監査人)などの資格を取得している場合は、さらに高い評価につながることがあります。
経営企画部門
大手上場企業の経営企画部門は、マネージャークラスで年収800万〜1,500万円が目安です。
経営トップや役員と直接関わる機会が多く、戦略立案から実行管理まで幅広い業務を担います。専門性の高さと業務の影響範囲の大きさが、報酬に反映されています。
部長クラスになると年収1,200万〜3,000万円と、特に高い報酬が期待できます。
加えて、FAS(ファイナンシャルアドバイザリーサービス)系の業務経験がある場合は、さらに好条件での採用につながる場合もあります。
CFOや役員へのキャリアパスにも近い位置にありますが、転職難易度は高く、会計専門性だけでなくビジネス戦略やマネジメント経験も問われます。
CVC・投資部門
大手上場企業のCVC・投資部門の年収目安は、マネージャークラスで1,000万〜1,500万円です。
財務分析やDD(詳細調査)によるリスク評価をはじめ、外部専門家や社内関係部署などステークホルダーとの交渉や実務調整が求められます。
出資決定後におけるPMI(統合プロセス)の運用まで、プロジェクトを円滑に推し進める実行力が必要とされます。
部長クラスも1,500万〜3,000万円以上と、非常に高い年収が設定されています。経営戦略に沿った案件選定と、投資リスクを見極める高度な判断力が求められます。
社内調整や相手方との交渉を主導し、クロージング後のPMIまで責任を持って牽引する役割を担います。
【まとめ|大手上場企業の部門概要・年収目安・主な業務内容】
| 部門 | 特徴 | 年収 | 主な業務内容 |
|---|---|---|---|
| 経理部門 | 財務報告の信頼性を確保する中核的な役割を担う | ・マネージャークラス:800万〜1,500万円程度 ・部長クラス:1,200万〜2,500万円程度 | ・決算業務対応や統括 ・有価証券報告書や決算短信の作成 ・監査法人との折衝 ・税務対応 |
| 内部監査部門 | 組織全体のリスク管理と内部統制の有効性を評価・改善する | ・マネージャークラス:700万〜1,200万円程度 ・部長クラス:1,200万〜2,500万円程度 | ・年間監査計画の策定と実行 ・業務監査・財務監査・コンプライアンス監査の実施 ・不正リスクの評価と防止策の立案 ・経営陣への監査結果報告と改善提案 |
| 経営企画部門 | 企業の中長期的な方向性を形にし、成長を支える | ・マネージャークラス:800万〜1,500万円程度 ・部長クラス:1,200万〜3,000万円程度 | ・中長期経営計画の策定と実行管理 ・M&Aや資本提携の検討・推進 ・取締役会・経営会議の事務局運営 ・新規事業の評価と投資判断の支援 |
| CVC・ 投資部門 | 既存事業の強化や新規事業の探索を目的に、M&Aやスタートアップへの投資を主導する | ・マネージャークラス:1,000万〜1,500万円程度 ・部長クラス:1,500万〜3,000万円以上 | ・経営戦略に基づく案件選定 ・財務分析やDD(詳細調査)によるリスク評価 ・外部専門家などステークホルダーとの交渉 ・クロージング後のPMI対応 |
大手上場企業で求められるスキル・経験
(CPASSキャリア編集部 作成)
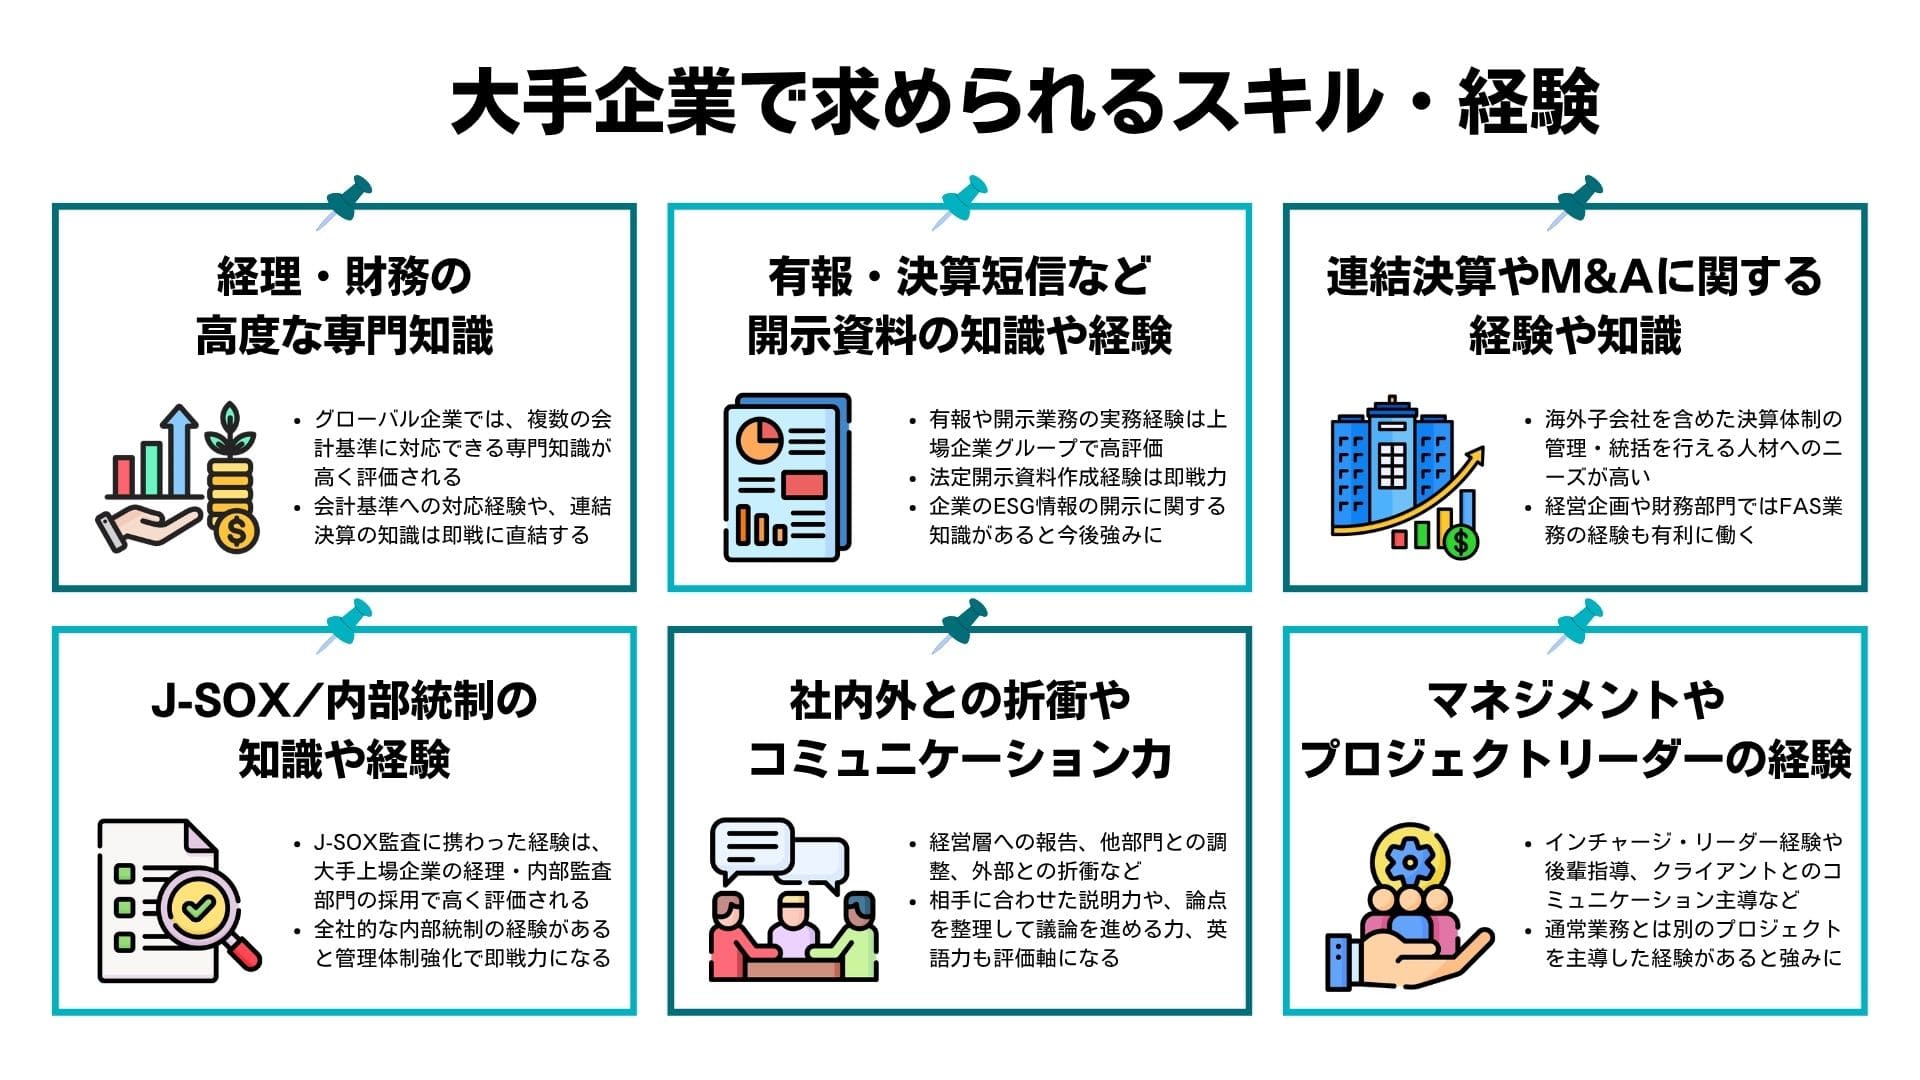
大手上場企業は即戦力を重視した採用が基本です。公認会計士の資格と監査経験に加えて、以下のスキルや経験があると評価が高まります。
- 経理・財務の高度な専門知識
- 有価証券報告書・決算短信などの開示資料に関する知識や経験
- 連結決算やM&Aに関する経験や知識
- J-SOX/内部統制の知識や経験
- 社内外との折衝やコミュニケーション力
- マネジメントやプロジェクトリーダーの経験
経理・財務の高度な専門知識
大手上場企業では、日本基準はもちろんIFRSやUS GAAP(米国会計基準)への対応が求められるケースも増えています。
特にグローバル展開している大手上場企業では、複数の会計基準に対応できる専門知識が高く評価されます。
収益認識、リース、減損など近年改正が相次ぐ会計基準への対応経験や、グループ連結決算の知識は即戦力として直接評価されます。
会計基準の概念フレームワークを理解し、監査法人と対等に議論できる水準の専門性が期待されています。
有価証券報告書・決算短信などの開示資料に関する知識や経験
大手上場企業では、有価証券報告書、決算短信、半期報告書などの法定開示書類の作成が必須業務です。これらの開示資料の作成や検証に関与した経験は、転職市場で即戦力と評価されます。
近年では、TCFD提言の枠組みを引き継ぐ形で策定されたISSB(国際サステナビリティ基準審議会)基準(IFRS S1・S2)への対応など、企業のESG(環境・社会・ガバナンス)情報の開示が上場企業に求められています。
日本でもISSB基準をベースにSSBJ(サステナビリティ基準委員会)が国内基準を策定しており、今後段階的な義務化が予定されています。
連結決算やM&Aに関する経験や知識
大手上場企業では、グループ内取引の消去や持分法、外貨換算といった高度な連結決算の知識に加え、海外子会社を含めたグローバルな決算体制の管理・統括を行える人材へのニーズが高い傾向にあります。
特にM&Aを行った後の「スムーズな連結決算への取り込み」の局面において、監査法人出身者の持つ構造理解力が重宝されます。
なかでも、経営企画や財務部門ではM&Aの検討から実行、PMI(買収後の統合プロセス)を主導する機会が多く、FAS部門へ出向・異動によるFAS業務(財務DD、バリュエーション、スキーム設計など)の経験がある場合は、経営企画部門への転職で特に有効です。
また、M&Aの実行経験がない場合でも、監査業務を通じた買収関連の経験があれば、専門知識としてアピールが可能です。
J-SOX/内部統制の知識や経験
上場企業には、金融商品取引法に基づくJ-SOX対応が義務づけられています。J-SOX監査に携わった経験は、大手上場企業の経理・内部監査部門の採用で高く評価されます。
全社的な内部統制の評価・改善や、業務プロセスにおける統制活動の設計・運用評価、ITシステムに関わる全般統制・業務処理統制の理解があれば、転職先の管理体制強化に即戦力として貢献できるでしょう。
また、内部統制は経理・財務・経営企画のいずれの部門においても関連性が高い領域です。
社内外との折衝やコミュニケーション力
技術的なスキルに加えて、コミュニケーション力も欠かせません。
特にマネージャー以上のポジションでは、経営層への報告・説明、他部門との調整、監査法人や金融機関との折衝など、多様なステークホルダーとのコミュニケーションが日常的に発生します。
監査法人で培った「相手に合わせた説明力」や「論点を整理して議論を進める力」は、大手上場企業でも直接活用できます。
また、英語力も大手グローバル企業では重要な評価軸の一つです。
海外子会社とのやり取り、外国人経営陣との会議対応、英語での開示対応など、英語使用頻度は企業・部門によって大きく異なりますが、TOEICや実務英語の経験がある場合は積極的にアピールするとよいでしょう。
マネジメントやプロジェクトリーダーの経験
チームや業務の管理経験は、マネージャー以上の採用において重要な評価要素です。
監査チームのインチャージ(主査)としてのリーダー経験や後輩指導、クライアントとのコミュニケーション主導の経験は、事業会社でのマネジメント適性の証明になります。
特に、システム導入プロジェクトや業務改善プロジェクトなど、通常業務とは別のプロジェクトを主導した経験があると、評価がさらに高まります。
応募書類や面接では、チームの規模や担当業務の内容、具体的な成果を数値や事実で示せるように準備することが大切です。
公認会計士が大手上場企業に転職するメリット
大手上場企業への転職は、監査法人では得られない経験を積む機会となります。
キャリアの幅を広げるうえで、どのようなメリットが得られるのかを事前に把握しておくことは、転職の意思決定において重要です。
【メリット1】数十億〜数千億円規模といったダイナミックな実務に携わり、ビジネスセンスを高められる
大手上場企業では数十億〜数千億円規模の投資判断や、グループ全体を巻き込む経営計画の策定に直接関与できます。
自身の扱う数字や意思決定の影響範囲が事業・グループ全体に及ぶため、「数字が経営をどう動かすか」というビジネスの本質を、圧倒的なスケールで体感しながら磨けるのが最大の強みです。
特に経営企画・財務部門では、経営陣、取締役会・監査委員会と連携しながら業務を進める場面があります。
機関投資家との対話(IR)や金融機関との大型資金調達など、大手上場企業特有のステークホルダーとの実務を経験することで、経営者の思考パターンを間近で学べる点は、大手上場企業ならではのメリットといえます。
【メリット2】複数部門の経験を通じ、CFOへとつながる「ゼネラリストの視点」を身に付けられる
将来的にCFOなど企業経営の中枢を目指す公認会計士にとって、大手上場企業での経験は極めて有効なキャリアアップの機会となります。
連結グループの管理やIFRS対応、M&Aなどの高度な実務を積んだ後、転職という手段を取らずとも、社内異動を通じて複数の部門を横断的に経験することが可能です。
部署をまたいで幅広い業務経験を積むことで、事業部間の複雑な利害調整能力、大規模な組織マネジメント力、そして全社を俯瞰する経営者視点が自然と身に付きます。
監査法人で培った会計の専門性に、大企業ならではの「ゼネラリスト」としての社内調整力や統率力が加わることで、将来的にCFO候補、管理部門責任者、社外取締役、IPO準備企業のCFOなど、多彩なゼネラリストポジションへの道が広がります。
大手上場企業での経験は、キャリア全体のポジショニングを変える契機となります。
公認会計士が大手上場企業に転職する注意点
(CPASSキャリア編集部 作成)
大手上場企業への転職にはメリットがある一方で、転職前に把握しておくべき注意点も存在します。事前に両方の側面を理解することが、転職後のギャップを減らすうえで重要です。
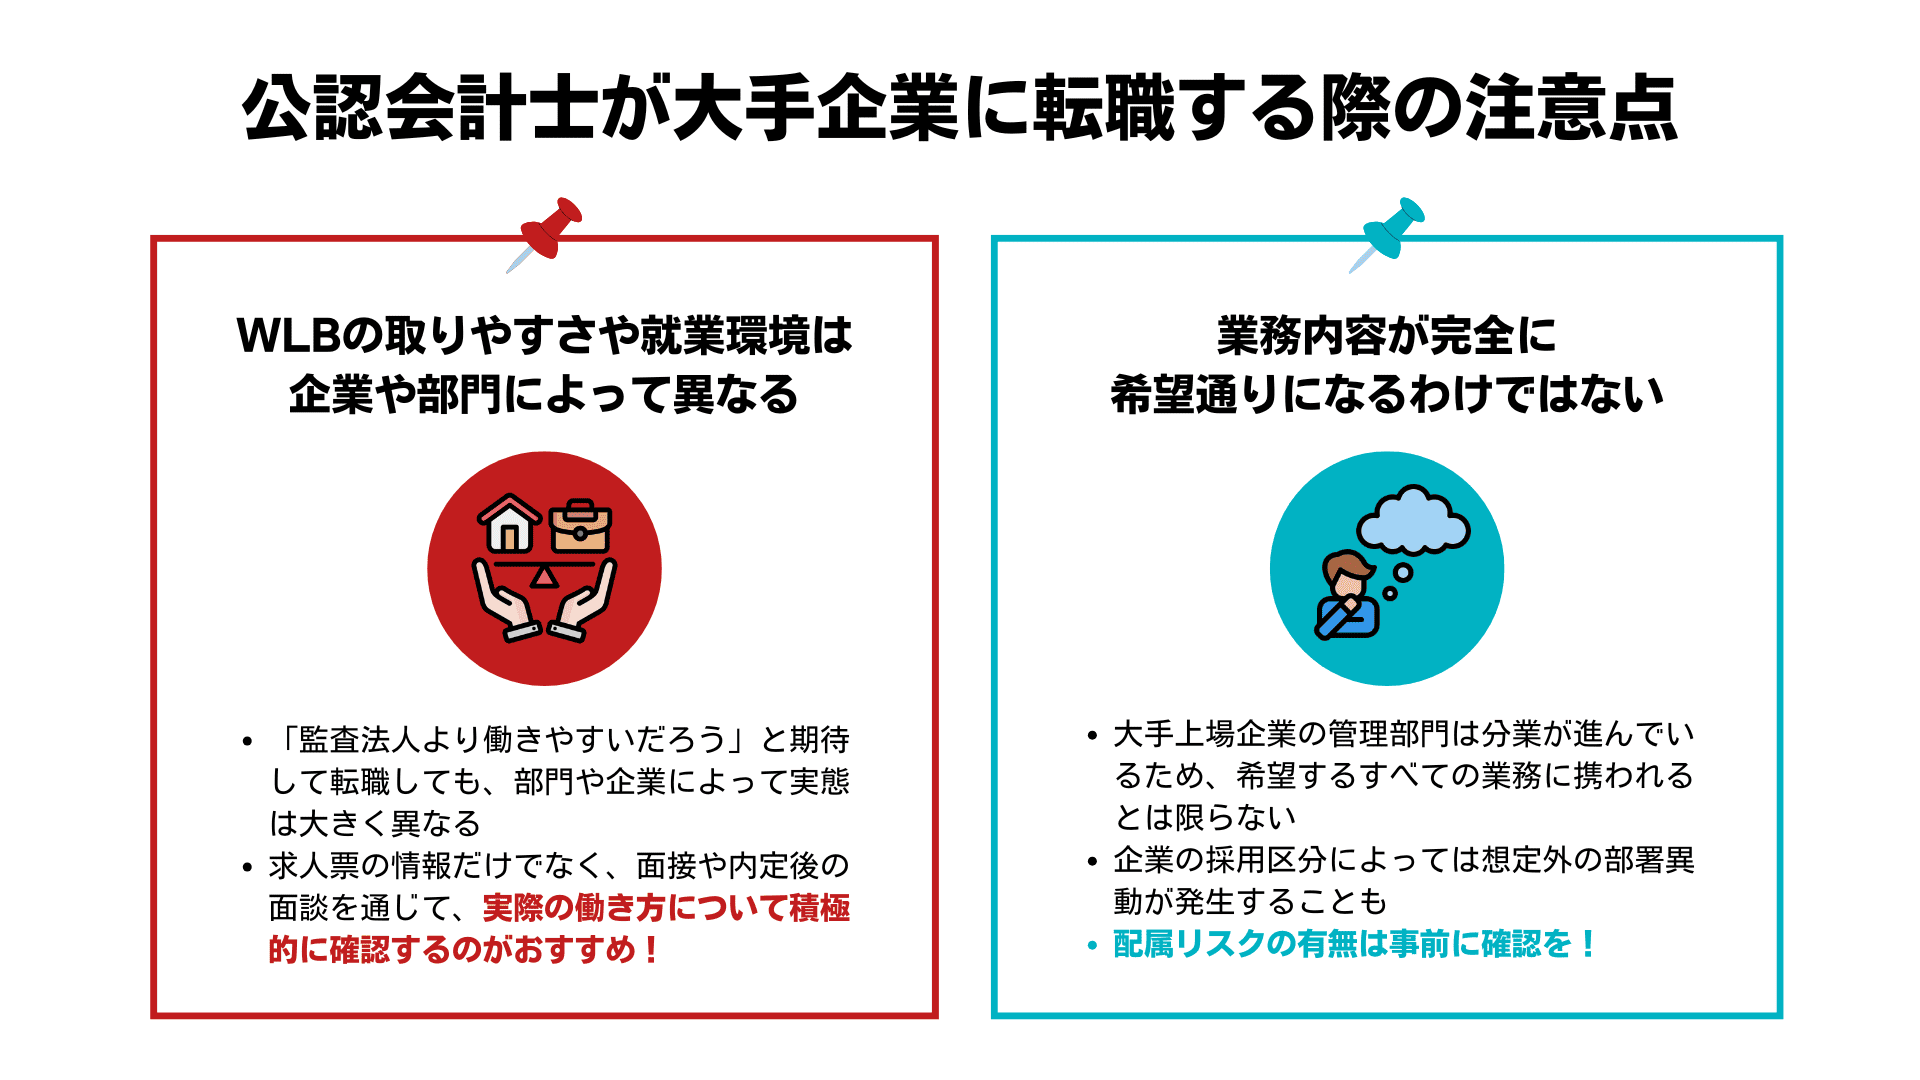
【注意点1】ワークライフバランスの取りやすさやリモートワークなど就業環境は企業や部門によって異なる
大手上場企業への転職を検討する際、「監査法人より働きやすいだろう」と期待する方は少なくありませんが、部門や企業によって就業環境は大きく異なります。
例えば、経営企画部門は業務領域が広く、決算や株主総会などのイベント前は繁忙になりやすい傾向があります。財務部門も資金調達や決算時期は業務量が増加します。
リモートワークの可否も、同じ大手上場企業でも部門によって異なります。
経理や内部監査の一部業務はリモートで対応可能なケースも増えていますが、役員との連携が多い経営企画部門では出社必須の場面が多い企業もあります。
転職活動では求人票の情報だけでなく、面接や内定後の面談を通じて実際の働き方について積極的に確認することをおすすめします。
▼ 関連記事
・公認会計士がワークライフバランス重視の転職をするには?環境やキャリアプラン例、年収目安まで詳しく解説! >>
・公認会計士はリモートワークできる?監査法人以外で在宅・フルリモートで働ける転職先と年収の目安を解説 >>
【注意点2】業務内容や年収が完全に希望通りになるわけではない
大手上場企業の管理部門は分業が進んでいるため、希望するすべての業務に携われるとは限りません。
例えば、「M&Aに携わりたい」と経営企画へ転職しても、当面は予算管理や実績分析といった限定的な領域を担当するケースもあります。
加えて、企業によってはジョブローテーション制度を設けている場合もあり、想定外の部署に異動するリスクもあります。
こうした予期せぬキャリアのズレを防ぐためにも、配属リスクの有無は事前に確認しておくと安心です。
また、監査法人から大手上場企業へ転職する場合、一時的に年収が下がったり、一定の残業が発生したりするケースもあります。
しかし、監査の枠を超えた幅広い実務経験やビジネスへの手応え、そしてライフステージが変化しても長く働き続けられる安定した労働環境が得られるメリットは決して小さくありません。
転職時の年収ダウンに関しても、「長期的に良好なキャリアや理想の働きやすさを手に入れるための投資」としてポジティブに捉える視点も大切です。
公認会計士の大手上場企業転職でよくある質問
監査法人から大手上場企業への転職を検討する公認会計士から寄せられることの多い疑問を、以下にまとめました。転職活動を進めるうえでの参考にしてみてください。
- 公認会計士が監査法人から事業会社に転職すると年収は下がりますか?
- 大手上場企業でのキャリアは将来的にCFOへのステップアップにつながりますか?
- 監査法人で監査業務にしか携わっていません。未経験からでも大手上場企業の経営企画やM&Aの業務に従事することは可能ですか?
- 公認会計士が大手上場企業に転職するなら監査法人で何年経験を積んだほうがよいですか?
公認会計士が監査法人から事業会社に転職すると年収は下がりますか?
採用ポジションや企業規模によって異なりますが、必ずしも下がるとは限りません。
Big4系シニアスタッフクラスの年収目安(650万〜1,000万円)に対して、大手上場企業の財務部門や経営企画部門のマネージャークラスは800万〜1,500万円と、同等以上の水準が十分に見込めます。
一方で、監査法人の年収に時間外手当が含まれている場合、固定給ベースの比較では若干低くなるケースもあるため、入社後の昇給・インセンティブの仕組みも含めた総合的な判断が重要です。
大手上場企業でのキャリアは将来的にCFOへのステップアップにつながりますか?
大手上場企業の経理・財務・経営企画部門でのキャリアは、CFOへの道筋につながる可能性があります。
大手上場企業でCFOに就任するには長期的なキャリア形成が必要ですが、大手上場企業でのマネジメント経験を経て、IPO準備企業を含むスタートアップ企業や中堅上場企業のCFO候補ポジションに移るルートも現実的な選択肢の一つです。
いずれにしても、CFOを目指すためには、会計専門知識だけでなく、経営戦略への理解、リーダーシップ、対外折衝力などを段階的に習得していくことが重要です。
長期的なキャリア設計のもと、どの企業・部門でどのような経験を積むかを逆算して考える必要があります。
監査法人で監査業務にしか携わっていません。未経験からでも大手上場企業の経営企画やM&Aの業務に従事することは可能ですか?
可能性は十分にあります。
ただし、即戦力採用が基本の経営企画・M&A領域では、実務経験を持つ競合候補者と比べると、どうしても選考で不利になりやすい(ポテンシャル枠での勝負になる)という点は認識しておく必要があります。
転職に先立って、M&Aや財務モデリングに関する学習・資格取得を進めたり、FASへの転職を通じて関連業務の経験を積んだりすることで、評価が高まる場合もあります。
▼ 関連記事
・公認会計士がFAS転職したらどうなる?業務内容や年収相場、キャリアパス、難易度も解説! >>
・公認会計士がM&A業界に転職するには?主な転職先や必要なスキル・経験、転職のメリット・注意点まで解説! >>
公認会計士が大手上場企業に転職するなら監査法人で何年経験を積んだほうがよいですか?
公認会計士登録後は、目安として最低でも3年程度、即戦力採用を狙うなら5年前後の監査経験を積んでから転職を検討する方が多い傾向にあります。
ただし、転職に最適なタイミングは個人のキャリアビジョンや市場の採用動向によって異なります。
監査法人から大手上場企業へ転職するなら、ぜひ「CPASSキャリア」にご相談ください
「CPASSキャリア」は、公認会計士をはじめとする会計ファイナンス人材特化型転職エージェントです。
実際に公認会計士資格を有するキャリアアドバイザーも在籍しており、監査法人から大手上場企業への転職における業界の実情や採用ニーズを熟知した、専門性の高いサポートを提供しています。
大手上場企業の経理・財務・経営企画・内部監査部門への転職は、求人数が限られていることも多く、一般の転職サイトでは把握しにくい非公開求人も数多く存在します。
「CPASSキャリア」では、こうした求人情報へのアクセスに加え、皆様の監査法人での経験を転職先にどう伝えるか、どのポジションが最もキャリアビジョンに合致するかを、長期的な視点からともに考えます。
現在の年収・業務内容・今後のキャリアについて「このままでよいのか」と感じている段階でのご相談も可能です。
転職を決断する前段階の情報収集からでも、ぜひお気軽にお問い合わせください。
まとめ
監査法人で培った会計・監査の専門性は、大手上場企業でも強みになります。
特にシニアスタッフクラスの公認会計士は、監査チームのリーダー経験や複雑な会計対応の経験などが評価される傾向にあり、安定した採用ニーズがあるといえます。
ただし、転職を成功させるためには、自身の経験を転職先に伝わりやすい言葉で整理することや、希望する業務内容と就業環境を事前に調査することが欠かせません。
また、大手上場企業への転職は長期的なキャリアビジョンの中でどう位置づけるかが重要であり、ゴールを明確にしたうえで動き出すことが後悔のない判断につながります。
大手上場企業転職への第一歩として、会計ファイナンス人材特化型転職エージェントの「CPASSキャリア」への無料相談もご活用ください。