

監査法人で実務経験を重ねる中で、監査の枠を超えて企業経営に関わりたいと考え、CFO(最高財務責任者)というキャリアに関心を持つ公認会計士は少なくありません。
一方で、「年収はどの程度見込めるのか」「監査法人からどう目指せるのか」が分からず、目標として定めづらいという声も聞かれます。
そこで、本記事では監査法人からCFOを目指す公認会計士に向けて、CFOの役割と企業規模別の年収相場や報酬体系を整理します。
そのうえで、想定されるキャリアパスや身に付けておきたいスキルについて、解説していきます。
目次
CFO(最高財務責任者)とは?│企業経営における役割
CFO(Chief Financial Officer)とは、企業の財務に関する最高責任者として、経営の意思決定に深く関わる経営幹部の一員です。
経理部門の責任者が日々の会計処理や決算業務の正確性を確保するのに対し、CFOはそれらの財務情報を経営戦略へと結びつけ、企業価値の最大化に向けた判断を主導する点に違いがあります。
具体的な業務範囲は幅広く、例として以下のような業務が挙げられます。
- 資金調達やファイナンス計画の立案
- 全社的なリスクマネジメント
- M&A戦略の策定
- 投資家との対話を担うIR活動
- 予算・業績管理
また、経営幹部の一員として経営会議に参画し、財務の観点から事業の方向性に意見を述べる場面も多くあります。単に財務を管理する立場にとどまらず、中長期的な成長戦略の設計に踏み込む役割もあります。
事業ポートフォリオの見直しや新規投資の判断において、財務データに基づく分析を経営陣へ提供し、企業の持続的な成長を支える存在として期待が高まっています。
公認会計士が培ってきた会計・監査の専門性は、こうしたCFOの職務と親和性が高く、キャリアの選択肢として検討する価値があるといえるでしょう。
▼ 関連記事
公認会計士に人気のCFOとは? >>
【企業規模別】CFOの年収相場
(CPASSキャリア編集部 作成)
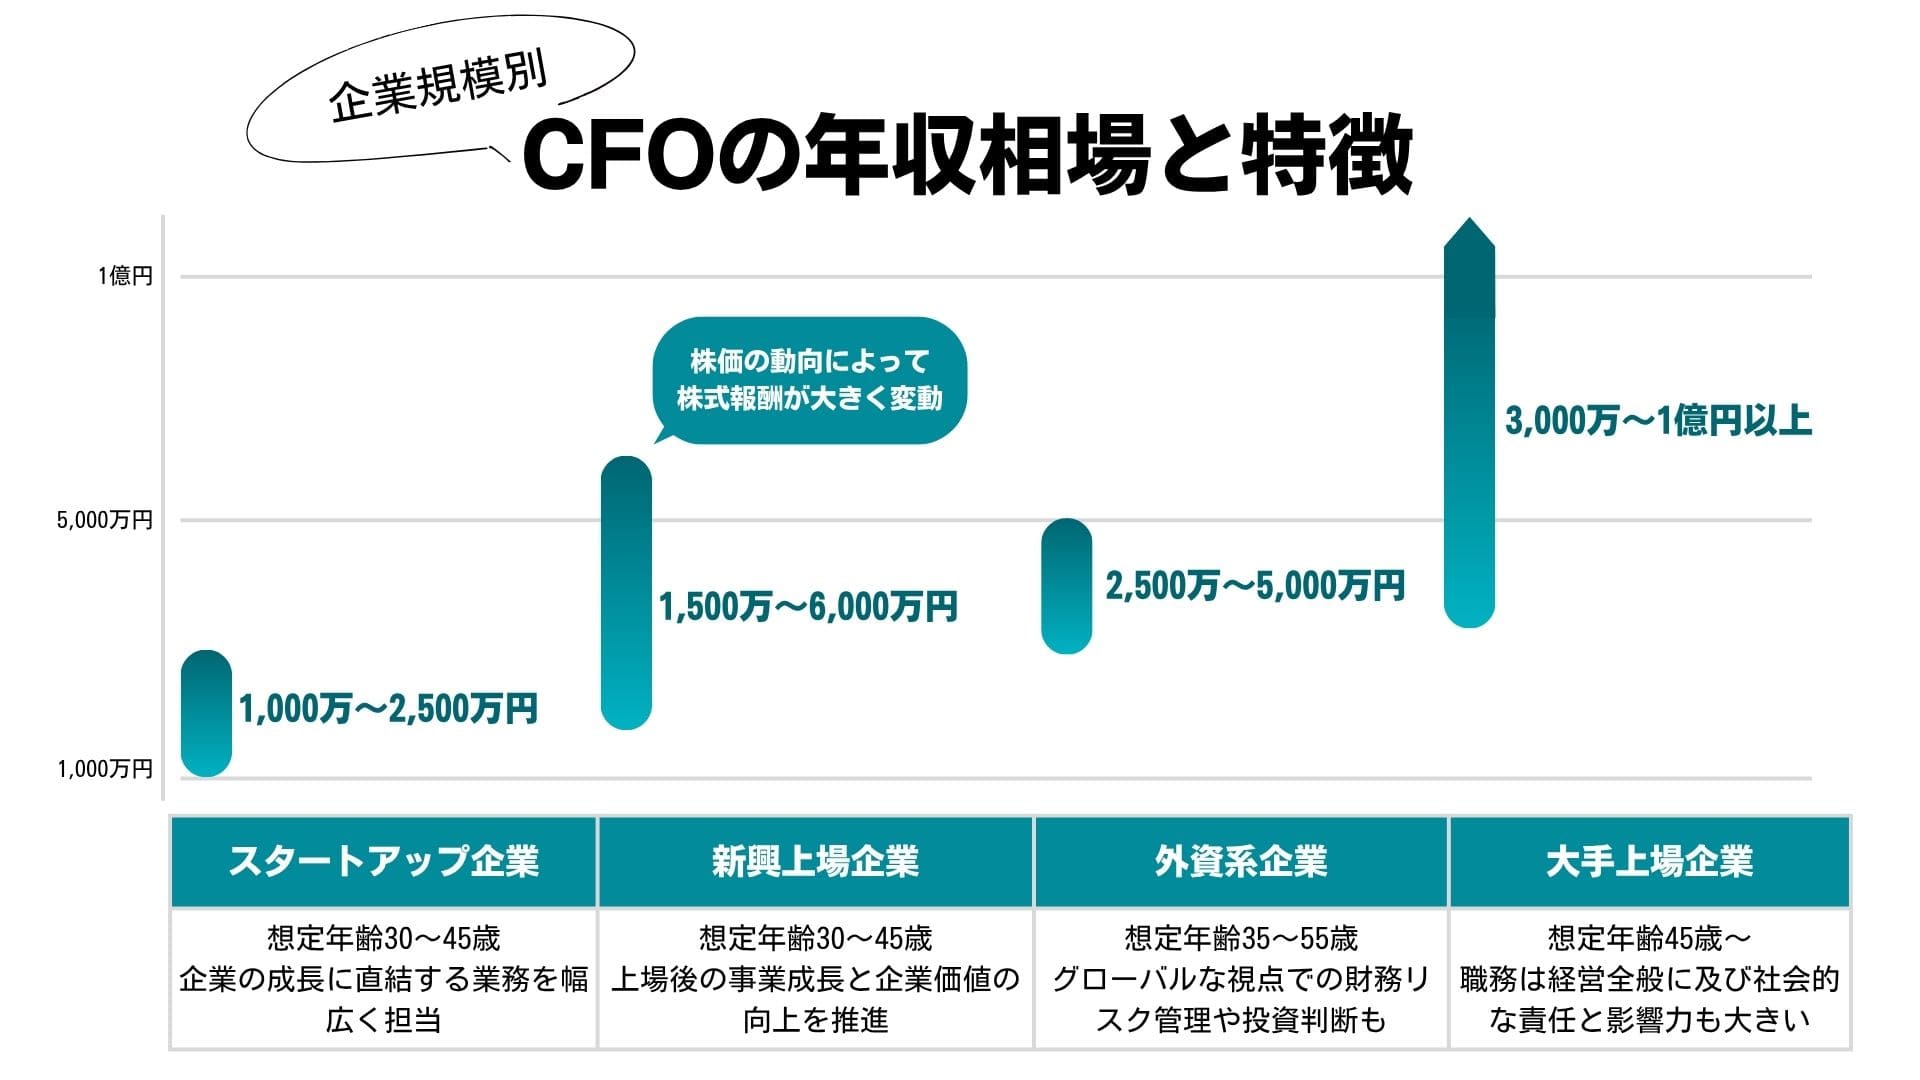
CFOの年収は、勤務する企業の規模や成長フェーズによって大きく異なります。一般的には、企業の事業規模が大きくなるほど、また資本市場との関わりが深くなるほど、報酬水準は高くなる傾向があります。
こちらでは、スタートアップ企業・新興上場企業・外資系企業・大手上場企業の4つの区分に分けて、それぞれのCFOの年収相場を解説します。
スタートアップ企業
スタートアップ企業のCFOの年収は、1,000万〜2,500万円程度が一つの目安です。想定年齢は30〜45歳と、比較的若い段階から経営の中枢に関わることができる点が特徴です。
スタートアップ企業のCFOは、限られた経営資源のなかで成長を実現するための財務戦略を立案し、VC(ベンチャーキャピタル)やエンジェル投資家、銀行融資などを通じた資金調達を主導します。
あわせて、キャッシュフローの管理や予測、IPO準備など、企業の成長ステージに直結する業務を幅広く担当します。
報酬面では、固定給与に加えてストックオプションが付与されるケースが多く見られます。
上場やM&Aなどによって株式価値が上昇し、権利行使や売却の条件を満たせば、ストックオプションから大きな利益を得られる可能性があります。
一方で、業績が想定どおりに推移しない場合は報酬が減額するというリスクも伴うため、報酬全体を長期的な視点で捉える姿勢が求められます。
新興上場企業
新興上場企業のCFOの年収相場は、1,500万〜6,000万円程度と幅があります。想定年齢は30〜45歳が中心となっています。
新興上場企業のCFOには、上場後の事業成長と企業価値の向上を推進する役割が求められます。
具体的には、財務戦略の立案と実行、資金調達と資本政策の決定、予算管理や経営分析を通じた経営陣への情報共有、そして投資家や金融機関との関係を構築するIR活動などが中心的な業務となります。
年収に大きな幅があるのは、企業の上場市場や時価総額、業績連動報酬や株式報酬の設計が企業ごとに異なるためです。
特に、株式報酬の比重が高い企業では、株価の動向によって実際の報酬が大きく変動します。
外資系企業
外資系企業とは、海外の企業や投資家が出資・経営に関与している日本国内の企業を指します。
外資系企業のCFOの年収は、2,500万〜5,000万円程度が目安で、企業や実績によっては1億円を超えることもあります。想定年齢は35〜55歳と、一定のキャリアを積んだ層が中心です。
外資系企業のCFOは、財務戦略の策定と実行、資金調達、M&A戦略の立案に加え、グローバルな視点での財務リスク管理や投資判断を担います。
海外本社や取締役会、規制当局など、国内外の多様なステークホルダーとのコミュニケーションも重要な職務であり、英語による財務報告や交渉の機会が日常的に発生します。
報酬水準が高い背景には、本国の報酬制度を反映した待遇や、業績連動報酬の比重の高さがあります。
一方で、本社の方針に沿った財務管理や、親会社が採用する会計基準への対応が求められるため、専門性も相応に高くなります。
企業によっては、IFRS(国際財務報告基準)やUS-GAAP(米国会計基準)への理解が必要です。
▼ 関連記事
公認会計士が外資系企業へ転職するには? >>
大手上場企業
大手上場企業のCFOの年収相場は、3,000万〜1億円以上に達することもあり、4つの区分のなかで最も高い水準です。主な年齢層は45歳〜で、長年にわたって財務やマネジメントの経験を積み重ねた人材が就くことが一般的です。
大手上場企業のCFOは、経営戦略を財務面から立案・実行し、取締役会へ提言する立場にあります。
資金調達やM&A戦略の策定と実行、IR活動の統括、投資家や金融機関との関係構築、さらには全社的なリスクマネジメントの指揮まで、その職務範囲は経営全般に及びます。取締役を兼任する場合も多く、社会的な責任と影響力の大きさも特徴です。
年収が高水準となるのは、企業規模に応じた固定報酬の高さに加え、長期インセンティブとしての株式報酬が大きな比重を占めるためです。
特にグローバルに事業を展開する企業では、海外子会社を含む連結ベースでの財務統括が求められます。
IFRSを採用している企業では、IFRSに基づく決算や開示への対応も必要です。
監査法人出身者がこの水準を目指す場合は、監査経験に加えて、経理・財務部門の管理職や部門統括責任者などを経験し、責任範囲を広げていくキャリアが代表的です。
CFOの報酬体系
CFOの報酬は、一般社員の給与体系とは異なる構造を持っています。年収相場の背景にある仕組みを理解することで、各企業の報酬水準をより正確に捉えることができます。
こちらでは、CFOの報酬がどのような要素で構成されているのかを整理したうえで、固定報酬と業績連動報酬の違い、そしてストックオプションをはじめとする株式報酬について解説します。
CFOの年収構成と特徴│基本給与(固定報酬)・業績連動報酬(インセンティブ・ボーナス)・株式報酬(ストックオプションなど)
CFOの年収は、以下の3つの報酬で構成されます。
- 基本給与(固定報酬):毎月支給される固定的な報酬であり、生活の基盤となる
- 業績連動報酬(インセンティブ・ボーナス):企業や個人の業績目標の達成度に応じて変動する
- 株式報酬(ストックオプションや譲渡制限付株式など):企業価値の向上が自らの報酬に反映される
CFOの報酬には、一般従業員と比べて2つの特徴があります。
1つは、経営への関与度が高く、株価や企業価値の向上に直結する立場であるため、株式報酬の比重が高くなりやすい点です。
もう1つは、公認会計士や証券会社の投資銀行部門、コンサルティングファームの出身者など、高度な財務スキルを持つ人材には、専門性に応じた高い報酬が提示されやすい点です。
3つの要素の構成比は、企業の規模や成長フェーズによって大きく異なります。例えば、スタートアップ企業では固定報酬にストックオプションを組み合わせるケースが多くなります。
一方で、大手上場企業では固定報酬に加えて短期インセンティブに業績連動報酬を、長期インセンティブとしての株式報酬を組み合わせる設計が見られます。
CFOの年収を比較する際は、総額だけでなく、こうした構成の違いにも目を向けることが重要です。
固定報酬と業績連動報酬とは
固定報酬とは、業績の変動にかかわらず、あらかじめ定められた金額が支給される報酬を指します。
月々の給与や役員報酬の基本部分がこれにあたり、CFOにとっては安定した収入の土台となります。固定報酬の水準は、企業の規模や役職の重さ、本人の経験やスキルなどを踏まえて決定されるのが一般的です。
一方、業績連動報酬とは企業の業績や、個人の目標達成度に応じて金額が変動する報酬です。
年度ごとの利益や売上、株価などの指標に連動して支給額が決まり、賞与(ボーナス)やインセンティブという形で支払われます。
CFOの場合、財務戦略の成果や企業価値の向上などが評価指標に含まれ、経営への貢献度が報酬に反映されやすい構造です。
固定報酬と業績連動報酬の比率は、企業の成長フェーズ、CFOに求める役割、評価指標、報酬方針などによって異なります。
例えば、内部統制の整備や安定した経営基盤の運用を重視する企業では、固定報酬の比率が高くなる傾向があります。
一方、資金調達やM&Aなど、成果が強く求められる局面にある企業では、業績連動報酬の比率が高まりやすくなります。
CFOを目指すにあたっては、提示される報酬がどのような割合で構成されているのかを確認し、自身のリスク許容度や働き方の希望と照らし合わせて判断する必要があります。
ストックオプションなど株式報酬
株式報酬とは、自社株式や、株式を取得する権利を報酬として付与する仕組みを指します。
代表的なものがストックオプションであり、あらかじめ定められた価格で自社株式を購入できる権利を意味します。
将来的に株価が上昇した際に権利を行使すれば、その差額が利益となるため、企業価値の向上が自らの報酬につながる構造になっています。
ストックオプションのほかにも、一定期間の譲渡制限が付された株式を付与するリストリクテッド・ストック(特定譲渡制限付株式)や、条件達成後に株式を交付するRSU(譲渡制限付株式ユニット)など、複数の種類があります。
いずれも、CFOが中長期的な視点で企業価値の最大化に取り組む動機づけとして機能します。
株式報酬は、特にスタートアップ企業や新興上場企業のCFOにおいて、報酬全体に占める比重が大きくなる傾向があります。
上場やその後の株価上昇によって、固定報酬を大きく上回る利益が得られる可能性がある一方、株価が想定どおりに推移しなければ期待した利益が得られないこともあります。
こうした特性から、株式報酬を含む報酬を評価する際には、企業の成長性や事業の将来性を見極める視点もあわせて求められます。
監査法人からCFOを目指す場合のキャリアパス例
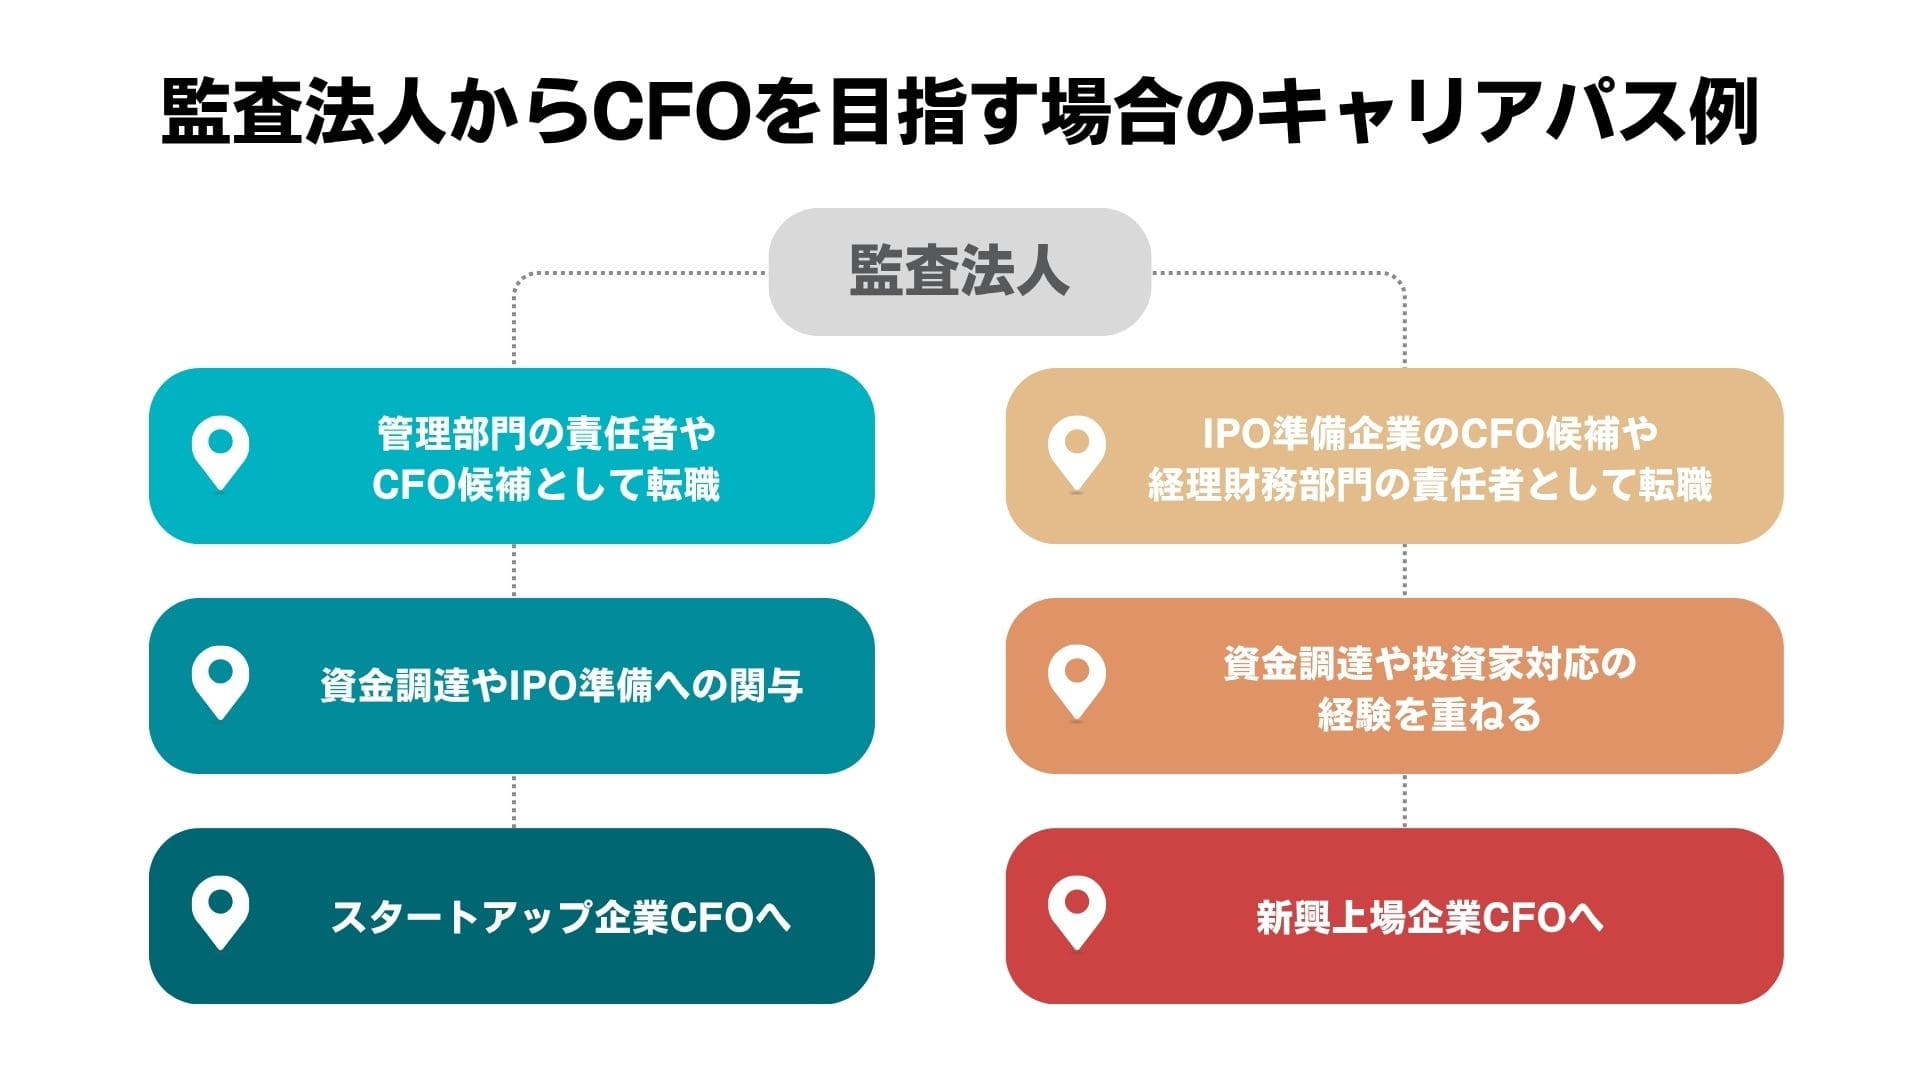
(CPASSキャリア編集部 作成)
監査法人からCFOを目指す場合、現在の職位や経験によって道筋は異なりますが、経理・財務部門の管理職やCFO候補などを経て、責任範囲を広げていくルートが考えられます。
なかでも、公認会計士の専門性を活かしやすく、比較的若い段階からCFOに近いポジションを狙えるのが、スタートアップ企業と新興上場企業です。
こちらでは、監査法人からこれら2つの企業のCFOを目指す場合の代表的なキャリアパスについて解説します。
監査法人からスタートアップ企業CFOへ
監査法人からスタートアップ企業のCFOを目指すルートの一例として、管理部門の責任者やCFO候補として転職し、経営に近い立場で経験を積む方法があります。
スタートアップ企業では、財務・経理・労務・法務といった管理業務を少人数で幅広く担うため、監査法人で培った会計や内部統制の知識を実務に応用しながら、対応できる業務範囲を広げていくことになります。
特に有効なのが、資金調達やIPO準備への関与です。監査法人で上場企業の監査やIPO支援に携わった経験があれば、開示制度への理解や監査対応、内部統制の構築といった場面で、その知見を活かせます。
こうした実績を積み重ねることで、CFOとしての適性を示しやすくなります。
スタートアップ企業のCFOは、比較的若い年齢から経営の中枢に関われる点が特徴です。
一方で、整備されていない体制を自ら構築していく姿勢や、不確実性の高い環境で意思決定を支える力が求められます。
事業の成長に深く関与したいと考える公認会計士にとって、挑戦しがいのあるキャリアパスといえるでしょう。
監査法人から新興上場企業CFOへ
監査法人から新興上場企業のCFOを目指す場合は、上場前後のフェーズにある企業で財務責任者としての経験を積む道筋が一般的です。
新興上場企業のCFOには、上場後の成長戦略を財務面から支え、資本市場と向き合いながら企業価値を高めていく役割が求められます。
このキャリアを目指すうえで強みとなるのが、監査法人時代に培った上場企業特有の業務への理解です。
決算開示や内部統制報告制度(J-SOX)への対応、監査法人とのコミュニケーションなどは、上場企業の財務責任者にとって不可欠な知識であり、監査経験者はこれらをスムーズに習得しやすい立場にあります。
具体的なステップとしては、まずIPO準備企業のCFO候補や経理・財務部門の責任者として転職し、上場を経験したうえで、上場後の資本政策やIR活動へと関与の幅を広げていく流れが考えられます。
資金調達や投資家対応の経験を重ねることで、より規模の大きな企業のCFOへとステップアップする道も開けてきます。
監査法人で得た専門性を土台に、経営者としての視野を段階的に広げていくことが、新興上場企業のCFOを目指す有力な道筋の一つです。
ただし、上場企業のCFO募集は非公開求人として扱われることが多いため、求人自体はあまり多くないのが現状です。
▼ 関連記事
公認会計士がIPO準備企業に転職するには? >>
監査法人からCFOを目指す場合に身に付けておきたいスキルや経験
監査法人からCFOへの転身を実現するためには、監査業務で培った会計や内部統制の知識に加えて、企業経営に直結する財務スキルを身に付けておくことが大切です。
こちらでは、監査法人出身者がCFOを目指すうえで、特に習得しておきたいスキルや経験について解説します。
エクイティファイナンスの知識や経験
エクイティファイナンスとは、新株の発行などによって、返済義務を負わずに資金を調達する手法です。銀行融資などのデットファイナンスと並ぶ資金調達の柱であり、CFOを目指すうえで両者への理解は欠かせません。
監査業務では、企業が実施した増資や資本政策を外部の立場から確認する機会はあるものの、自ら資金調達を設計・実行する経験を得る機会は限られています。
そのため、CFOを目指すにあたっては、増資のスキームや株主構成への影響、資本コストの考え方など、実務に踏み込んだ理解を深めておくことが望まれます。
特に、スタートアップ企業や新興上場企業では、VCからの資金調達やIPOにおける株式発行など、エクイティファイナンスが企業の成長を左右する重要な局面となります。
こうした場面で適切な判断を下すためには、財務理論の理解にとどまらず、投資家との交渉や資本政策の立案といった実践的な経験が求められます。
監査法人で上場企業やIPO案件に関与した経験は、こうした知識を習得するうえでの土台になります。
M&A業務におけるバリュエーションの知識や経験
M&A(合併・買収)は、企業が成長戦略を実現する手段の一つであり、CFOはその意思決定において中心的な役割を担います。
なかでもバリュエーション(企業価値評価)は、買収価格の妥当性を判断するうえで欠かせない知識です。
バリュエーションには、将来のキャッシュフローを現在価値に割り引くDCF法や、類似する上場会社の株価倍率などを用いる類似会社比較法など、複数の手法があります。
CFOは、これらの手法を理解したうえで、対象企業の事業内容やリスクを踏まえて、社内外の専門家が行った評価の前提や妥当性を検討し、経営陣に判断材料を共有する必要があります。
監査業務では、減損会計やのれんの評価などを通じて、企業価値評価の考え方に触れる機会があります。こうした経験は、バリュエーションの基礎を理解するうえで有利に働きます。
一方で、M&Aの実務では、財務デューデリジェンスの実施や、買収後の統合(PMI)を見据えたシナジー効果の試算など、より実践的な判断が求められます。
FAS(フィナンシャル・アドバイザリー・サービス)やM&Aアドバイザリー業務での経験を積むことは、CFOに求められるバリュエーションの知識を実務レベルへと高める有効な手段です。
経営企画業務の経験
経営企画は、企業の中長期的な経営戦略を立案し、その実行を推進する部門です。CFOは財務の責任者であると同時に、経営戦略の策定に深く関わる立場であるため、経営企画の視点や経験は大きな強みとなります。
経営企画業務では、事業計画の策定や予算管理、新規事業の投資判断、事業ポートフォリオの分析など、財務データを経営の意思決定に結びつける役割を担います。
監査業務が過去の財務情報の正確性を確認する性質を持つのに対し、経営企画は将来の事業をどう描くかを考える点で、求められる視点が異なります。
CFOには、この両方の視点をあわせ持つことが期待されます。
監査法人出身者がCFOを目指す過程では、事業会社の経営企画部門やFP&A(財務計画・分析)の業務に携わることで、経営者の視点を養うことができます。
数字をもとに事業の方向性を提案し、経営陣とともに戦略を組み立てる経験は、CFOとして全社的な意思決定に関与するうえで重要な基盤となります。
会計の専門性に経営企画の経験を掛け合わせることで、CFOとしての市場価値を一層高めることにつながります。
▼ 関連記事
公認会計士が経営企画に転職するには? >>
「CPASSキャリア」でご紹介可能な求人例
こちらでは、CPASSキャリアでご紹介可能なCFO候補の求人例を一部紹介します。
- 投資家とのコミュニケーションおよび資金調達のリード成長戦略と整合した財務戦略・Exit戦略の立案・実行
- 年収:2,000万~5,000万円
- ソーシャルメディアマーケティング企業
- 財務戦略・資本政策から国内外のM&A・IPO・IRまでを網羅する、攻めのファイナンス・投資戦略の立案と実行
- 年収:1,500万~3,000万円
- 新設予定の経営企画部長として、組織立ち上げから資金調達まで
- 年収:1,200万~2,000万円
CPASSキャリアでは、年収2,000万円以上を狙える希少案件もご紹介可能です。
以下のページでは、CPASSキャリアが「なぜ希少案件をご紹介できるのか」を解説しています。経営者・CFOとして次のステージを検討している皆様は、あわせてご覧ください。
CPASSキャリアの「CFO・エグゼクティブ転職」の詳細はこちら >>
監査法人からCFOを目指すなら「CPASSキャリア」の活用が成功への近道に
監査法人からCFOへのキャリアを実現するためには、長期的な視点でキャリアを設計し、段階的に経験を積み重ねていくことが欠かせません。
こうした取り組みを支援するのが、会計ファイナンス人材特化型転職エージェントの「CPASSキャリア」です。
「CPASSキャリア」は、会計ファイナンス人材に特化した転職支援サービスであり、一般には公開されていない独自の求人を数多く取りそろえています。
公認会計士の資格を持つキャリアアドバイザーも在籍しており、CFOを目指すうえでのキャリア設計について、専門的な視点から相談することができます。
また、「CPASSキャリア」では、転職することだけを目的とするのではなく、理想のキャリアを実現するために何が最適かという観点からサポートを行います。
長期的なキャリアビジョンを段階的に可視化し、そこから逆算して必要な経験や求人を提案する点が特徴です。
CFOというキャリアを将来の目標として見据えている公認会計士の皆様にとって、現在の立ち位置を整理し、次の一歩を考えるうえで有効な選択肢となります。
まとめ
監査法人で培った会計や内部統制の専門性は、CFOへのキャリアにおいて大きな土台となります。
そのうえで、エクイティファイナンスやM&Aにおけるバリュエーション、経営企画といった経験を一つずつ重ねることで、CFOへの道は着実に開けていきます。
自身の現在地と目指すCFO像を照らし合わせ、不足している経験を明確にしたうえで、長期的なキャリアを設計することが大切です。
会計ファイナンス人材特化型転職エージェントの「CPASSキャリア」では、情報収集の段階から無料で相談できます。CFOを見据えた次の一歩を検討する際に、ぜひご活用ください。


記事の監修者
堀田 啓也
リクルートやエン・ジャパン、WARCなどを経て、現在はCPAキャリアサポート株式会社にてキャリアアドバイザーとして活動中。約20年の人材支援実績を誇ります。CFO/CxO、IPO準備企業、投資銀行、公認会計士をはじめとするハイクラス・ベンチャー領域の転職支援を得意としています。